借呗5万一个月利息到底是多少?全方位计算指南
借呗五万元一个月的利息并非固定数字,而是由系统根据你的综合信用评分实时定价。目前日利率普遍落在万分之十五至万分之五十区间,折算到五万本金上,每日产生利息大约在七块五元至二十五元之间。若以三十天计,月息大致在二百二十五元至七百五十元浮动。这个数字背后没有统一标准,只有动态的风险定价模型在运转。用户开通时看到的利率即为最终执行口径,后续随信用状况与资金市场波动而调整,提前结清仅按实际使用天数计费。
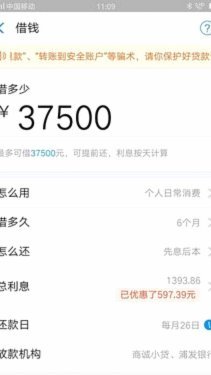
利率差异的核心在于风控逻辑的精细化。借呗不采用一刀切的信贷策略,而是接入芝麻信用、社保缴纳、消费轨迹、负债比率等多维数据,构建个人还款能力画像。高活跃、低逾期、资产沉淀稳定的用户往往拿到接近年化四点三左右的优惠费率;而新客或信用记录空白者,系统会默认上调风险溢价以覆盖潜在违约成本。资金面的松紧同样起作用,季末或信贷额度紧张时,平台整体定价水位会上移,个体利率随之浮动。
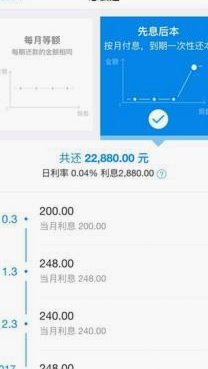
计算利息时需穿透日息表象,明确计息周期与还款方式的实际耦合关系。借呗默认按日计息,但用户可选择分三期、六期或十二期摊还,分期形态会引入服务费或调整实际年化成本。若选择随借随还,资金占用时间直接决定总利息支出;若提前还款,未到期本金不再计息,已产生的日息通常不予退还。五万元看似门槛适中,但一旦跨越期限红线或频繁周转,隐性摩擦成本会迅速侵蚀资金流动性。
面对五万元月息的浮动区间,理性决策应跳出单一数字比对,回归资金用途与现金流匹配度。短期周转可将其视作流动性缓冲工具,但需预留至少两倍于月供的备用金;若用于长期资产购置或投资,则必须对比正规银行消费贷的实际年化利率,避免被日息话术误导。频繁依赖此类高周转产品不仅拉低征信查询次数,还会重塑你的信用画像,未来在购房、购车等大额金融场景中将面临更高门槛。
相关文章
便荔卡包:轻盈收纳新选择
便荔卡包自问世以来,凭借其小巧的体积和轻盈的设计,在日常生活中迅速占据了重要地位。它的设计灵感来源于人们对于便捷携带物品的需求日益增加,尤其是在电子支付普及的时代背景下,传统的实体钱包逐渐被淘汰,取而...
分期乐到底正规吗
“分期乐”作为一款风靡中国消费金融市场的产品,其正规性一直备受关注。简单粗略的判断“是或否”显然无法准确反映其运作机制和背后的风险控制情况。要回答“分期乐属于正规平台吗”,需要从多个维度进行评估,包括...
便荔卡套现背后的秘密技术与风险防范
便荔卡作为一种预付卡产品,其核心价值在于通过绑定特定消费场景实现资金流转。从技术逻辑看,卡内余额的提取路径依赖于商户结算系统与支付通道的对接规则。若存在系统漏洞或接口协议的松散约束,理论上可能通过异常...
鹿优选额度取现:深度解析便捷金融服务的机制与风险
随着金融科技的迅猛发展,越来越多的生活场景被数字化和智能化覆盖,其中“鹿优选额度取现”便是互联网金融创新的一个缩影。作为一种新型的资金使用方式,“鹿优选额度取现”不仅简化了用户的资金管理流程,还提供了...
超市分付:套现风险几何?
“分付”的模式,通常指的是通过第三方平台,将一笔大额消费拆分成多笔小额支付,实现间接支付或分期付款。这种模式在日常消费场景中越来越流行,尤其是在一些高消费场景,例如奢侈品、高端餐饮、甚至部分超市购物。...
花呗分期套现:真相与风险
花呗分期,作为一种消费信贷产品,其核心价值在于将大额消费分散到未来进行支付。然而,围绕着“套现”的讨论从未停止,这背后反映了用户对便捷借贷以及由此产生的金融风险认知不足。理解花呗分期是否能套现,需要从...