分期乐协商还款有用吗?提供证明可谈延期方案
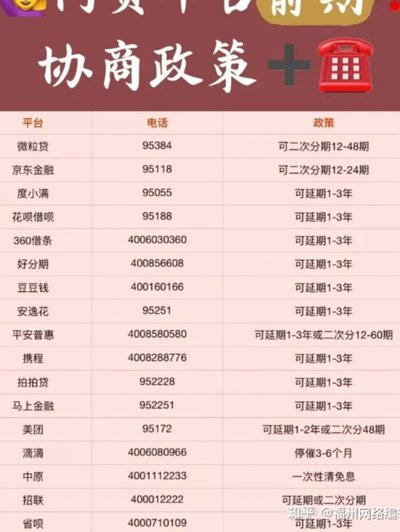
分期乐的信贷体系本质上是一套标准化的自动审批流程,一旦放款,还款计划便被系统锁定。当用户因收入波动或突发支出导致按期还款出现困难时,直接跳过催收环节去谈协商,往往碰壁——因为平台的客服通道并不具备债务重组的授权权限。真正能推动方案变更的,是主动联系官方催收团队,说明自身实际财务状况,并请求将剩余本金重新划分为更长的期数。这个过程不是简单的"延期",而是用时间换空间,让月供压力回归可承受范围。
协商能否成功,核心取决于用户能否提供可信的困难证明和清晰的还款意愿表达。平台并非完全拒绝调整方案,但需要看到真实的经济压力信号——比如失业证明、重大疾病诊断或家庭重大变故的相关材料。这些文件的作用不是走形式,而是帮助催收方判断:这笔债务是否值得继续按原计划追讨,还是可以通过重新安排来降低坏账风险。没有实质依据的口头请求,在风控体系面前很难得到正面回应。
从实际操作层面看,协商过程存在明显的信息不对称。用户往往不清楚平台内部不同层级人员的决策权限差异——一线客服可能只能记录工单并上报,而真正能拍板调整方案的通常是更高级别的催收主管或风险控制部门。这意味着沟通时需要做好持久准备,多次跟进是常态。同时要注意保留每一次沟通的记录、录音和书面回复,这些材料在后续维权或法律程序中都是关键证据。
值得注意的是,协商达成的方案并非没有代价。拉长还款周期必然导致总利息支出增加,这部分差额由用户承担。但相比逾期产生的违约金、征信污点以及可能面临的诉讼风险,适度延长分期反而是一种止损策略。关键在于找到平衡点:既不让月供压垮现金流,也不让利息总额失控。这需要用户在协商前就对自己的经济状况做精确测算,带着具体数字去谈,而不是模糊地表示"还不起"。
最终判断协商是否值得投入精力,要看用户的底层还款能力是否有恢复的可能。如果短期困难是暂时的——比如项目回款延迟或季节性收入低谷——那么协商争取到的缓冲期能帮助用户度过难关,待收入恢复后按新方案持续履约即可。但如果长期失业或缺乏稳定收入来源,单纯依靠延期只会让债务雪球越滚越大,此时协商的意义更多体现在避免法律层面的进一步恶化,而非真正解决还款问题。
相关文章
拿去花取现多久到账
“拿去花”作为一个新兴的金融服务平台,其快速便捷的特点深受广大用户的喜爱。尤其对于急需现金周转的人来说,“拿去花”的取现服务无疑提供了一个理想的解决方案。但在这个过程中,最让用户关心的问题莫过于——从...
得物余额提现多久到账
得物平台作为新兴的潮流电商平台,其独特的购物体验和社区文化吸引了不少年轻消费者。在得物平台上,用户可以通过各种方式积累余额,如购物返利、参与活动等。然而,对于很多用户而言,如何将得物平台内的余额转换为...
分期乐提现微信影响征信吗
分期乐作为校园分期平台,其提现功能与微信支付的关联性常被用户误解。实际上,平台提现操作本身并不直接触发征信上报机制。征信系统的核心在于记录借贷行为及还款记录,而提现属于资金流转环节,通常不会被纳入信用...
分期乐:年轻人的购物新选择与成长伙伴
分期乐,这个名字对于许多年轻人来说并不陌生。它不仅仅是一个购物平台那么简单,更是年轻人生活中不可或缺的一部分。它的出现,改变了传统的消费模式,让年轻群体能够更轻松地享受到各种商品和服务。 首先,我们...
分期乐提现受限?快速破解指南
面对分期乐提现失败的困扰,不少用户感到无从下手。首先,必须明确的是,这种问题通常由账户异常、操作失误或系统维护等多种原因引起。因此,在尝试解决之前,建议先对自身情况进行全面自查。例如检查账户是否有未结...
拼多多套现商家靠谱吗?深度揭秘其操作和风险
拼多多平台因其独特的社交电商模式吸引了大量用户和商家。近年来,“拼多多套现诚信商家”这一话题逐渐进入公众视野,引起了不少讨论和争议。所谓“套现”,通常是指通过特定方式从电商平台中获取现金收益的行为,在...