为什么花呗会提示异常?深度解析其背后的风控机制
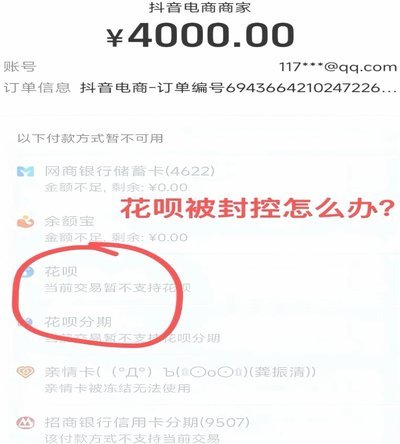
花呗系统报告的“异常”状态,其核心机制并非单纯指技术故障或简单的限额调整,而本质上是信贷风控模型(Credit Risk Model)对用户行为数据进行实时、深度分析后触发的一次预警信号。当平台判定用...
白条平台电话人工服务:专业与温情并行
## 白条平台电话人工服务:精准与温度的双重奏 白条平台作为现代信用消费的重要载体,其客服系统已从单纯的解答咨询向综合化、专业化方向发展。在技术主导的互联网金融环境中,电话人工服务依然保持着不可替代...
美团月付回收平台现在还有吗
### 美团月付回收平台的现状与演变 美团月付回收平台曾是2018年到2019年间一个颇为热门的话题。该平台通过引入“先消费后付费”的模式,为用户提供了一种全新的支付体验。用户在享受服务或购买商品时...
抖音粉丝套现的风险与平台治理
近年来,社交媒体平台如抖音的崛起使得内容创作者有了新的创收方式。其中,“抖音粉丝套现”这一现象吸引了大量关注,但同时也引发了诸多争议和担忧。所谓“粉丝套现”,通常指的是通过购买或交换手段获取大量粉丝账...
羊小咩额度:循环机制详解
额度循环机制的本质是信用资源的动态分配,其运作逻辑取决于产品设计的底层规则。以羊小咩为代表的信用服务,通常将额度分为基础额度与弹性额度两层结构。基础额度作为静态授信额度,受用户信用评分、资产状况等核心...
得物秒付额度申请攻略
得物App的秒付功能,实质上是一种信用消费模式,额度的申请并非简单的形式主义流程。其背后的算法考量远比用户直观感受复杂得多,关乎你的平台活跃度、历史消费行为以及对平台的贡献程度等多个维度。除了基础信息...
白条取现费,高企又难解
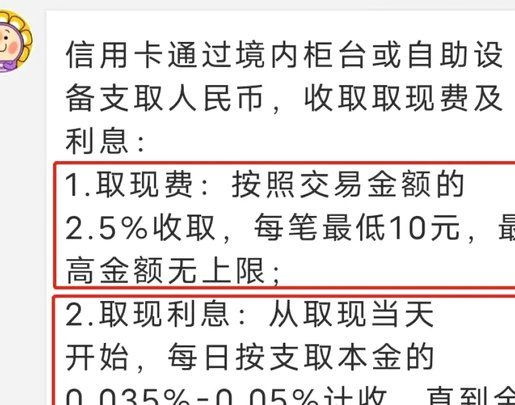
白条取现手续费的高昂本质是平台对资金流动性风险的定价策略。消费金融平台在设计取现规则时,需覆盖用户逾期、坏账等潜在损失,同时保障自身现金流安全。这种定价逻辑与传统银行信用卡取现手续费类似,但因白条用户...
花呗转银行卡手续费及规则解析
花呗转现功能的运作逻辑建立在信用额度与资金流动的双重约束上。当用户将花呗余额提现至银行卡时,系统会优先扣除账户内的余额资金,若余额不足则触发授信额度的调用。这种操作本质上是将虚拟信用转化为现实货币,但...
频繁网贷的隐性危害
频繁网贷会触发个人信用体系的连锁反应,其影响远不止于短期资金周转。央行征信系统将借贷行为转化为量化评分,频繁申请网贷会导致信用评分显著下降,这种负面记录可能在征信报告中留存5年。更隐蔽的伤害在于,多家...
花呗码收款后,资金如何安全高效提现?攻略详解
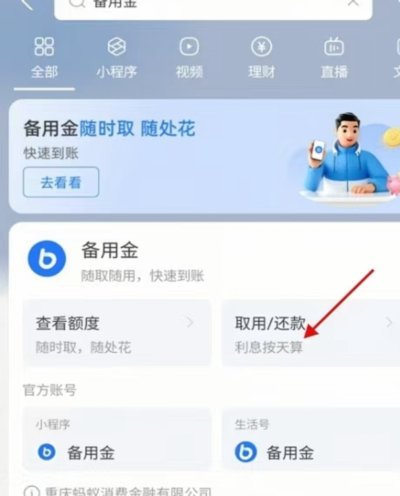
花呗码收款的本质是支付宝信用支付的场景化延伸,其提现机制与传统支付逻辑存在本质差异。当用户通过花呗码完成交易后,资金会先结算至商家绑定的支付宝账户,而非直接进入个人账户。这一设计既保障了交易安全,也符...