白条取现费,高企又难解
白条取现手续费的高昂本质是平台对资金流动性风险的定价策略。消费金融平台在设计取现规则时,需覆盖用户逾期、坏账等潜在损失,同时保障自身现金流安全。这种定价逻辑与传统银行信用卡取现手续费类似,但因白条用户群体信用评分普遍低于银行客户,平台需通过更高费率对冲风险。值得注意的是,部分平台通过动态调整费率实现差异化管理,例如对优质用户降低手续费,但这种策略往往需要长期信用积累才能兑现,导致多数用户仍需承担较高成本。
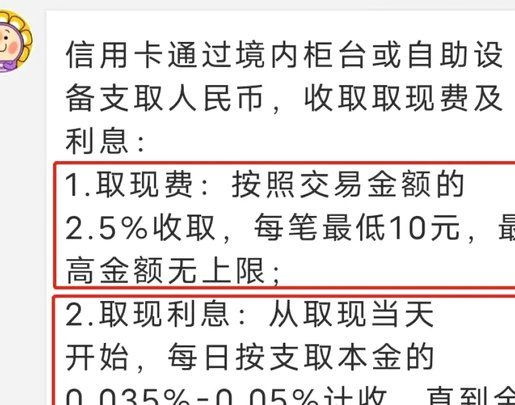
用户对高手续费的容忍度源于即时资金需求的迫切性与替代方案的缺失。在紧急资金周转场景中,用户往往更关注能否快速获得现金流,而非手续费的具体数值。这种心理机制被平台精准捕捉,通过设置"首期免手续费"等短期优惠吸引用户,但后续费用的陡增常在用户形成依赖后触发。数据显示,白条取现用户中约68%在首次使用后会产生重复取现行为,这种黏性使平台敢于维持高费率结构,因为用户迁移成本远高于手续费收入。
行业监管框架对手续费定价形成隐性约束,但实际执行中存在显著弹性。当前金融监管要求平台披露费用结构,但未设定费率上限,导致不同平台间手续费差异可达3-5倍。部分平台通过"基础费率+按日计息"的复合收费模式,使用户实际支出远超表面数字。这种设计利用了消费者对复利计算的认知盲区,例如1000元取现若按0.1%/日计息,30天后总费用将达30元,相当于年化利率109.5%,但多数用户仅关注单日费率。
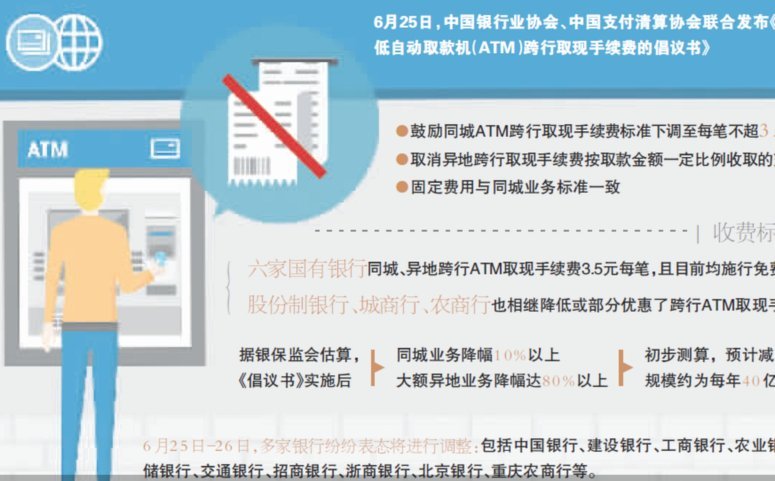
技术手段的介入正在重塑手续费的定价逻辑。部分平台开始引入区块链技术实现资金流转透明化,通过智能合约自动执行费率规则,减少人为干预带来的不确定性。同时,大数据风控模型的进步使平台能更精准评估单笔取现风险,理论上可降低整体费率水平。但技术投入本身需要成本分摊,这使得手续费下降幅度受限,平台更倾向于将技术红利转化为用户体验优化,而非直接降价。
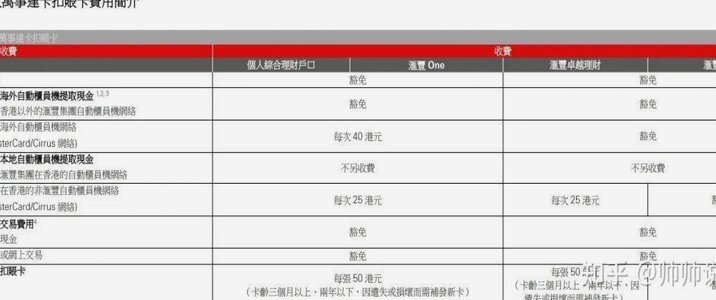
替代性融资渠道的兴起正在形成价格压力。随着银行数字化转型加速,部分商业银行已推出免手续费的信用贷款产品,其年化利率虽高于白条,但因无额外费用且额度更高,对部分用户更具吸引力。这种竞争倒逼消费金融平台优化费率结构,但受限于资本成本与风险控制,手续费的下降空间仍较为有限。用户最终需在资金获取效率与成本之间寻找平衡点,这使手续费问题成为金融科技领域持续博弈的焦点。
相关文章
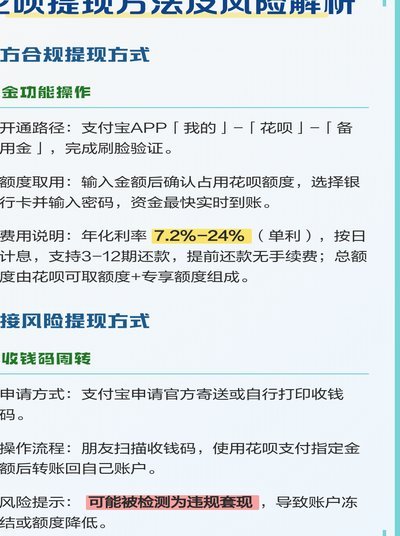
花呗取现:信用支付新变局
花呗取现商家的出现,本质上是信用支付工具与实体商业场景的深度耦合。这类商家通过技术接口接入花呗系统,将用户的信用额度转化为可流转的现金资源。在电商、餐饮等高频消费领域,部分商户开发了"信用预授权"功能...
分期乐如何实现极速到账技巧
分期乐是一款提供消费信贷服务的平台,让用户能够以较低的资金门槛享受商品和服务。然而,在众多使用场景中,“秒到”是用户最关心的功能之一,它代表了资金到账的速度和效率。对于急需资金周转或购买热门商品却暂时...
得物上的潮货真假如何?
得物平台的东西是正品吗?这个问题近年来引发了广泛关注和讨论。作为国内最大的潮流电商平台之一,得物以其独特的商业模式和年轻化定位吸引了大量消费者,但也因此成为假货问题的焦点。 从其发展轨迹来看,得物...
分期乐的地域归属究竟在哪
探讨“分期乐是哪个省的”这类问题,本质上是在试图通过地理坐标来对抗数字金融带来的不确定性。用户在面对无形的信用额度与复杂的还款指令时,潜意识里会寻找一个物理原点,试图通过定位平台的“籍贯”,来建立一种...
便利卡包提现攻略
便利卡包作为一种新兴的支付工具,在近年来逐渐受到关注。然而,关于“便利卡包提现中会成功吗”的问题,许多人存在疑虑。实际上,这个问题的答案取决于多个因素,包括平台的合规性、用户的操作规范以及市场环境的变...
得物余额提现到账时间全解密
### 得物余额提现:到账时间背后的逻辑与优化策略 #### 1. 提现流程的底层逻辑得物平台的余额提现机制并非简单的资金转移,而是一个多层验证系统。用户发起提现请求后,系统首先会进行风险评估,包括...