频繁网贷的隐性危害
频繁网贷会触发个人信用体系的连锁反应,其影响远不止于短期资金周转。央行征信系统将借贷行为转化为量化评分,频繁申请网贷会导致信用评分显著下降,这种负面记录可能在征信报告中留存5年。更隐蔽的伤害在于,多家平台同时查询征信的行为会被视为高风险信号,未来申请房贷、车贷时可能遭遇利率上浮甚至被直接拒贷。部分借款人误以为"征信空白"是优势,实则缺乏信用历史反而会降低金融机构的风险评估意愿,这种认知偏差往往导致债务困境的恶性循环。
过度依赖网贷会催生结构性财务风险,其本质是将短期资金需求转化为长期债务负担。以年化利率18%的网贷产品为例,若每月还款5000元,实际年支出可能突破7万元。更危险的是,部分平台通过"先息后本"模式诱导借款人,导致还款压力在后期集中爆发。这种资金错配现象在消费领域尤为突出,数据显示2022年网贷用户中,35%的人将资金用于非必要消费,形成"借贷消费-债务增长"的死循环。当多个网贷账户同时进入还款期,借款人可能陷入"拆东墙补西墙"的被动局面。
网贷行为会深刻影响个人行为模式,形成心理与现实的双重枷锁。持续的还款压力可能诱发焦虑症,部分借款人出现睡眠障碍、注意力涣散等躯体化症状。更隐蔽的损害在于认知扭曲,长期依赖网贷的用户容易产生"借贷即解决方案"的思维定式,当遇到突发支出时,第一反应往往是再次申请贷款而非寻求其他途径。这种行为模式的固化会削弱个人的财务规划能力,使借款人陷入"债务依赖-能力退化"的负向循环。
网贷数据的滥用正在形成新型风险网络,超出多数借款人认知范畴。部分平台通过大数据风控系统收集用户行为轨迹,包括消费习惯、社交网络甚至地理位置信息。这些数据一旦被非法获取,可能被用于精准诈骗或非法催收。更严峻的是,网贷合同中常见的"授权条款"往往允许平台将用户信息共享给第三方,这种数据流动性使个人信息安全面临系统性风险。当借款人遭遇债务危机时,不仅需要应对经济压力,还可能陷入隐私泄露带来的次生伤害。
化解网贷风险需要构建多维防御体系,从源头遏制过度借贷。建立家庭财务健康度评估机制,将网贷纳入资产负债表进行动态监控是关键。建议设置"借贷警戒线",例如月度收入的30%作为借贷上限。同时应培养"延迟满足"能力,将非必要消费转化为储蓄计划。对于已有网贷的用户,可尝试债务重组,将高息网贷转为低息贷款。这些策略的核心在于重建财务自主权,避免将个人命运绑定在不断扩张的债务网络上。
相关文章
轻松掌握拿去花提现攻略
近年来,随着金融科技的发展,“拿去花”这一借款平台因其便捷性和高效性受到了很多用户的青睐。提到“拿去花提现入口”,我们需要从其业务模式入手,来分析用户如何顺利进行提现操作。 首先,“拿去花”的提现...
鹿优选额度提现:不可行与原因
近年来,消费金融产品逐渐渗透到日常生活中,鹿优选作为一个提供消费贷款服务的平台,引起了消费者的广泛关注。关于鹿优选消费额度能否提现的问题,我们需要从多个角度进行分析。 首先,理解消费额度的概念是关键...
便荔卡提现:高手进阶攻略
便荔卡提现机制的核心在于资金流转路径的优化,其本质是通过多层级账户体系实现价值转移。平台通常设置阶梯式提现费率,初期提现需支付固定手续费,但随着资金池规模扩大,费率会随提现频次递减。这种设计迫使用户在...
分期乐提现受限?快速破解指南
面对分期乐提现失败的困扰,不少用户感到无从下手。首先,必须明确的是,这种问题通常由账户异常、操作失误或系统维护等多种原因引起。因此,在尝试解决之前,建议先对自身情况进行全面自查。例如检查账户是否有未结...
鹿优选额度如何快速提取
额度提取的本质是信用资源的动态调配,其核心逻辑建立在平台对用户资金流、消费行为及风险偏好的多维评估模型之上。鹿优选的额度体系并非简单的固定数值,而是通过算法持续迭代的弹性机制。当用户触发提取动作时,系...
鹿优选会员不退?如何维权?
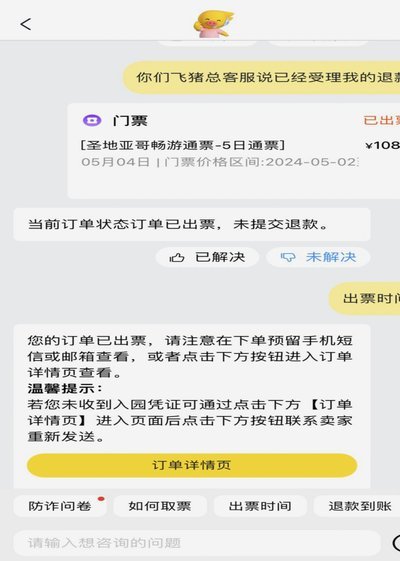
鹿优选会员不退的核心矛盾在于平台条款与用户权益的博弈。会员服务本质上属于预付费消费,其核心法律依据在于《消费者权益保护法》第55条,该条款明确禁止经营者以格式条款排除消费者权利。但部分平台通过模糊的"...