花呗套现会面临哪些惩罚?
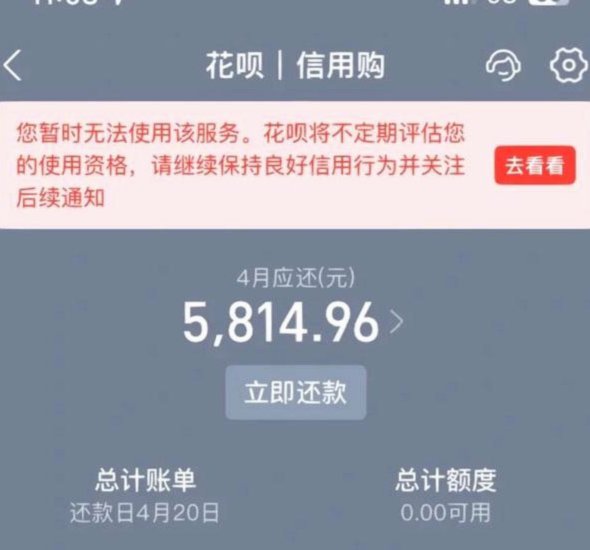
花呗套现行为本质上是通过技术手段或规则漏洞,将信用额度转化为现金流动。这种操作往往涉及拆分交易、绑定第三方支付工具或利用账期差价等模式,其核心逻辑是突破平台对消费场景的限制。支付宝系统通过风控模型持续...
花呗套现:风险与监管趋严
花呗作为蚂蚁集团推出的信用支付工具,其核心功能是为用户提供消费信贷服务。当用户通过第三方平台将花呗额度转化为现金时,实质上构成了对支付系统规则的突破。根据《中国人民银行关于加强支付结算管理 防范电信网...
花呗2021年套现机制解析
花呗“套取现”机制,尤其在2021年,已成为其核心功能之一,并引发了广泛讨论。最初,这项功能被视为解决用户在交易时资金周转不便的“紧急备用”方案,但随之而来的是对其风险控制和用户行为的深刻考量。简单理...
花呗套现风险警示
# 花呗套现:信用额度的暗箱操作与风险边界 花呗的本质是消费信贷,而套现则是将这一信用额度转化为实际资金的操作。表面上,套现是用户对信用工具的深度使用,但其背后隐藏着资金流转的隐蔽性和法律边界。许多用...
花呗套现风险:安全操作指南与骗局警示
风险与利益并存,关于花呗套现的讨论从未停止。然而,将花呗转变为现金的行为,本质上是绕过风险控制,为欺诈行为提供了温床。任何声称可以“安全套花呗”的渠道,都必须保持高度警惕,因为所谓的“安全”往往是精心...
花呗套现:为何被系统判定异常?
“套现花呗”这一行为,本质上是对消费信贷工具的属性进行了严重的挪用和功能性错位。从专业的信用风险管理和金融契约角度审视,我们必须厘清这笔款项的本质——它并非一次简单的现金提取,而是一次以商品或服务购买...
花呗套现:风险与真相
近年来,随着移动支付的普及,花呗作为一种便捷的信用消费工具,逐渐成为许多消费者生活中不可或缺的一部分。然而,在实际使用过程中,一些用户可能会产生“我想套花呗怎么套”的想法。这种想法的背后,往往隐藏着对...
花呗秒套有风险吗?
近期,“花呗秒套平台”成为了不少网友热议的话题。据市场观察和用户反馈,这类平台声称能够帮助用户快速获取花呗额度或服务,然而,实际上是否真的如宣传所称那样容易使用呢?我们从多个角度进行分析。 首先,从安...
花呗套现手续费及逾期风险全解析
近年来,随着互联网金融的迅速发展,花呗作为一种便捷的消费信贷工具,备受消费者青睐。然而,围绕花呗使用过程中是否会产生额外手续费的问题,时常引发不少讨论。从官方给出的信息来看,正常使用花呗进行消费并不需...
花呗套现技巧与风险解析
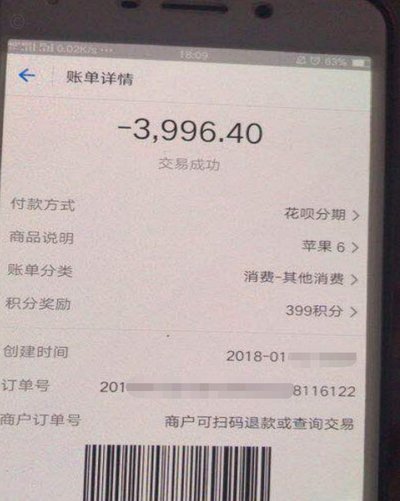
近年来,随着金融科技的蓬勃发展,“花呗套现”的手法也越发多样和隐蔽。此类现象背后反映了部分用户对于借贷工具使用规则的理解偏差及追求短期利益的心态。然而,任何形式的非法或违规操作都可能带来严重的后果。...