套花呗难逃风控眼
套花呗容易被发现吗?这个问题看似简单,实则涉及金融风控、行为分析及法律追责等多个维度。答案或许并不像表面那般直观——并非所有操作都会立刻触发警报,但这绝不意味着安全无虞。
从技术层面看,现代信贷平台早已不是单纯的额度审批机器。它们通过大数据和人工智能构建了复杂的风险控制矩阵。用户的行为模式一旦出现异常波动,比如短时间内频繁申请分期、消费金额突然偏离历史平均值或还款周期紊乱等,系统就会自动标记高风险账户。这种动态监测机制让许多老练的套现者也防不胜防。
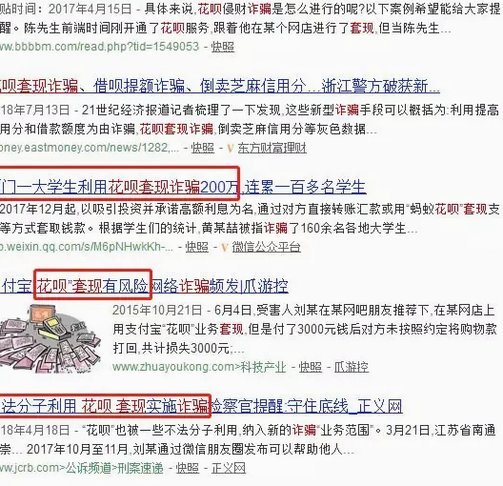
值得注意的是,“花呗”不同于传统信用卡,它更依赖用户信用评分和实时交易数据流。当你试图通过拆分大额消费、伪造购物记录或使用多张关联银行卡分散操作时,其实相当于在玩一场“数字过家家”。平台的反欺诈系统能轻易识别这种人为构造的异常链条。
从法律角度看,套花呗本质上是民事违约行为与金融诈骗交织的问题。一旦被认定为恶意套现金额达到一定规模(通常几千元起),平台不仅会冻结账户、起诉追偿,更可能将案件移送公安机关处理。因此技术检测只是开始,真正的风险在于司法层面的追溯能力。
最终要明白的是:任何试图突破支付系统规则的操作都如同在刀尖上跳舞。随着监管趋严和技术升级,“聪明反被聪明误”绝不是偶然案例。保持诚信使用信贷产品、才是长久之计。
相关文章
分付套现秒回风险大吗?签约前必须知道的陷阱!
近年来,随着金融科技的发展,“分付”作为一种新型信用支付工具迅速兴起。然而,一些用户为了追求快速资金周转,在未充分了解风险的情况下选择“分付套现秒回”的方式,这背后隐藏着较高的法律与经济风险。 首...
分期乐到底正规吗
“分期乐”作为一款风靡中国消费金融市场的产品,其正规性一直备受关注。简单粗略的判断“是或否”显然无法准确反映其运作机制和背后的风险控制情况。要回答“分期乐属于正规平台吗”,需要从多个维度进行评估,包括...
白条取现处理中会成功吗?
“白条取现一直处理中会到账吗”这个问题,其实触及了数字金融领域的诸多核心问题。一方面,它反映出消费者对资金流动的掌控力渴望;另一方面,也展现了平台在风控与服务之间的平衡考量。 当你的白条取现显示“处...
你可能忽略的费用类型
隐性成本往往比显性支出更难以量化,却深刻影响决策质量。例如企业引入新技术时,除设备采购费外,还需承担员工培训、系统兼容性测试及潜在业务中断损失。这些非直接支付项常被低估,却构成总成本的重要组成部分。在...
如何提高羊小咩借款额度
面对消费金融产品如“羊小咩”的使用,用户常常会遇到出额度的问题。要了解“羊小咩”怎么出额度,我们首先需要深入理解这一平台背后的信用评估机制和授信模型。 在“羊小咩”系统中,用户的信用评分由多个因素共...
携程上拿去花怎么使用
“携程上拿去花”,这个现象在豪华车队运营的商业生态中,并非简单的花艺装饰,而是一种精妙复杂的信号传递与品牌价值强化策略。深入分析,它体现了携程在服务品质、客户体验和品牌形象构建上的深层考量。传统上,企...