微信分付的钱为什么用不了?使用规则和注意事项详解
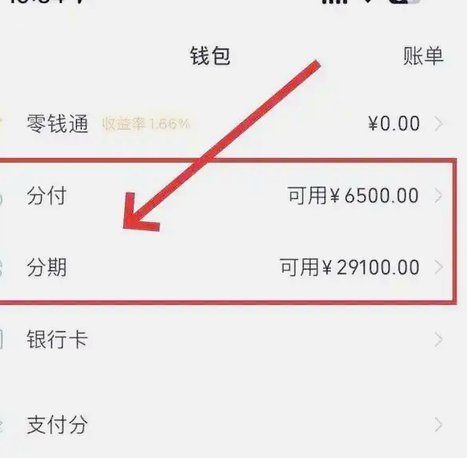
微信分付,作为微信生态内一种较为特殊的资金形态,其使用逻辑与传统支付方式存在显著差异。它并非直接的可用余额,而是预先为特定场景或服务预授权的资金,就像一个“待激活”的信用额度。因此,用户常常困惑于分付...
个人收款码如何安全收款
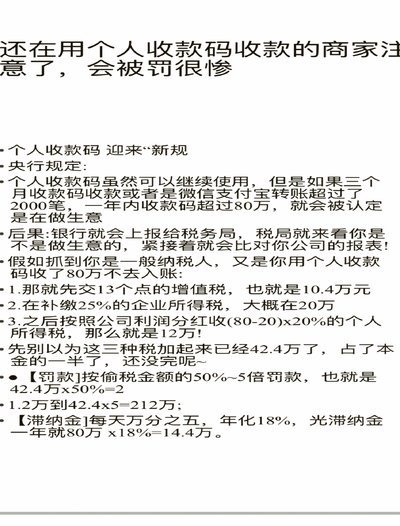
个人收款码的收款流程依赖于动态生成的二维码技术,其核心在于商户号与支付密码的双重验证机制。当用户通过支付宝或微信生成收款码时,系统会根据账户绑定的银行卡或零钱余额自动分配支付通道。值得注意的是,静态收...
花呗现状:监管优化与市场应对
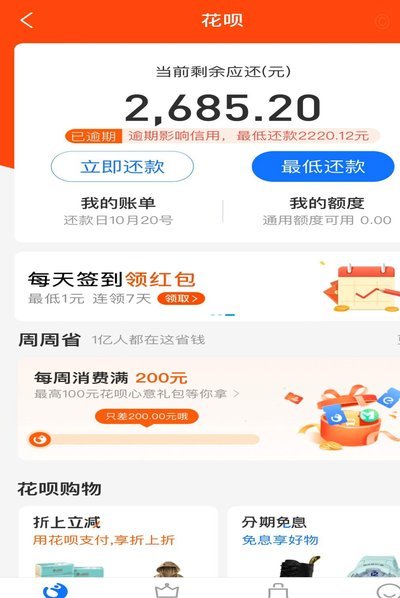
近期,花呗这一消费信贷产品引起了广泛关注。自2014年推出以来,花呗凭借其便捷的分期付款功能,在消费者中积累了良好的口碑。然而,近年来伴随着一系列调整和优化措施,花呗的情况也发生了一些变化。 首先,随...
美团月付取现功能消失,原因何在?
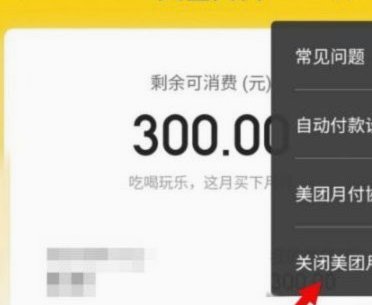
美团月付取现功能的消失往往与平台策略调整存在隐性关联。近期部分用户反馈该功能消失,实质是美团在支付生态重构过程中对金融属性的主动管控。作为聚合支付场景的延伸,月付取现涉及资金流转与信用评估,其存在本身...
花呗套现:风险与监管趋严
花呗作为蚂蚁集团推出的信用支付工具,其核心功能是为用户提供消费信贷服务。当用户通过第三方平台将花呗额度转化为现金时,实质上构成了对支付系统规则的突破。根据《中国人民银行关于加强支付结算管理 防范电信网...
花呗套现行为如何被识别
“花呗套出现金”这一现象在支付领域早已不是新鲜事,其背后的运营逻辑和风险控制机制,也引发了持续的讨论。简单地问“花呗套出现金会被检测到吗”,答案远比字面意思复杂,需要更细致地剖析。本质上,支付宝(包括...
便荔卡正规吗?深度解析
在线金融领域的复杂性,决定了像“便荔卡”这类新兴借款平台的合法性判断,绝不是一个简单的“是”或“否”。要从专业的角度去审视其运作模型,必须跳出个案分析的陷阱,上升到对整个行业生态和监管框架的深度审视。...
得物APP连续包月怎么取消
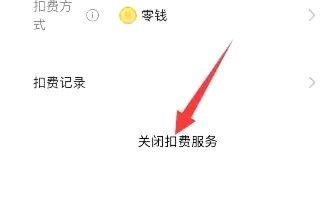
随着移动互联网的发展,越来越多的用户倾向于使用各种应用程序来丰富自己的生活方式。得物APP作为一个集购物与分享为一体的平台,受到了许多时尚爱好者的青睐。然而,在享受其带来的便利的同时,部分用户可能会遇...
提现失败或余额未变?得物资金流转机制深度解读
得物余额提现机制的底层逻辑存在设计漏洞,导致用户频繁遭遇提现失败。平台将虚拟余额与实际资金池分离管理,通过多层账户体系实现资金流转控制。这种架构本意是防范洗钱风险,却在实际操作中形成资金闭环。当用户发...
携程拿去花关闭了如何重新开通
携程拿去花服务关闭后,用户若需重新开通,需先明确触发关闭的核心机制。根据平台风控规则,账户异常行为可能引发服务限制,例如高频操作、交易数据波动或身份验证失效。这类限制往往与金融合规要求直接相关,尤其在...