网商贷放款失败?这些原因你需要知道
网商贷放款失败常与风控系统升级有关。近期平台为优化授信模型,可能对算法参数进行动态调整,导致原有审批逻辑失效。此类技术迭代通常伴随临时性风控阈值变化,系统需重新校验用户资质。建议用户关注账户状态是否被标记为"风控复核",同时检查近7日是否有异常操作记录。若确为系统升级所致,通常需等待1-3个工作日的模型训练周期,期间可尝试提交补充材料加速审核进程。
账户异常是触发放款失败的高频诱因。频繁的登录设备更换、非本人操作痕迹或短时间内多次申请行为,均可能被系统判定为风险信号。例如某商户在24小时内通过5台不同设备提交贷款申请,系统会自动触发反欺诈机制。此类情况建议用户核查近30天的操作日志,重点排查是否存在账号泄露或被他人冒用的情形。同时需注意,登录IP地址与经营地址不匹配也会引发风控拦截,建议保持操作环境的稳定性。
资料不全或信息变更往往导致授信评估受阻。当用户更新经营数据后,系统可能因未同步最新财务报表而无法准确计算还款能力。例如某餐饮企业更换法人后,未及时提交工商变更证明,系统将默认其仍为原经营者,进而影响授信额度。此外,税务异常或银行流水波动超过阈值,也会触发系统对资金链安全性的二次验证。建议用户定期更新经营数据,并确保所有关联账户信息与平台备案资料保持一致。
系统维护或网络波动可能造成放款流程中断。金融机构为保障数据安全,常在非高峰时段进行系统升级,期间可能暂停部分服务接口。用户可留意平台公告栏的维护通知,或通过客服工单查询具体影响范围。网络环境不稳定同样会引发数据传输异常,建议在提交申请时使用稳定的Wi-Fi连接,并确保设备时间与服务器时间同步。对于因网络问题导致的失败,系统通常会在1小时内自动重试,用户无需重复提交申请。
信用问题引发的放款失败往往涉及多维度评估。除征信逾期外,关联账户的异常行为也会波及主账户。例如某企业主因个人信用卡逾期被央行征信记录,虽未直接关联贷款申请,但系统通过数据关联发现潜在风险。此外,工商异常登记、法院公告或税务处罚等负面信息,均可能触发系统风险评级下调。建议用户定期查询个人及企业征信报告,及时处理未结事项,并保持经营主体的合规性。
相关文章
羊小贷改名背后的原因揭秘
近来,“羊小贷”这一名称引发了许多人的关注。实际上,这背后涉及到了一家互联网金融企业的品牌更迭。“羊小贷”这个名字的改变,不仅仅是名称上的变化,更是企业战略转型和业务发展的需要。从“羊小贷”到现在的“...
分付套现秒回风险大吗?签约前必须知道的陷阱!
近年来,随着金融科技的发展,“分付”作为一种新型信用支付工具迅速兴起。然而,一些用户为了追求快速资金周转,在未充分了解风险的情况下选择“分付套现秒回”的方式,这背后隐藏着较高的法律与经济风险。 首...
突发难贷钱?别慌,试试这些办法
面对突发的财务危机,许多人可能会感到束手无策,尤其是当传统贷款途径如银行和信用卡都无法满足紧急资金需求时。这时,人们往往陷入焦急与不安之中,不知如何是好。然而,在这种情况下,并非完全无路可走,关键在于...
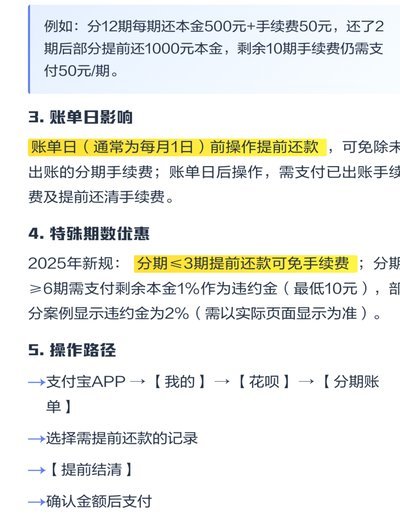
如何快速还清花呗账单
**花呗平台 怎么提前还款:深入解析与实用建议** 在现代消费信贷体系中,花呗作为支付宝推出的一款便捷支付工具,凭借其灵活的信用额度和先用后付的特点,深受广大消费者青睐。然而,对于一些用户而言,提前...
花呗套现:风险与真相
近年来,随着移动支付的普及,花呗作为一种便捷的信用消费工具,逐渐成为许多消费者生活中不可或缺的一部分。然而,在实际使用过程中,一些用户可能会产生“我想套花呗怎么套”的想法。这种想法的背后,往往隐藏着对...
携程拿去花怎么用?这里有答案
携程推出的"拿去花"服务是一种结合了旅游与金融服务的产品。其本质是在传统信用卡的基础上,为用户提供更贴合旅行场景的消费体验。 ### 一、应用场景与优势在旅游预订时使用"拿去花"可以享受多重优惠。比...