分贷乐:金融科技驱动的消费借贷平台
分贷乐作为近年来在消费金融领域活跃的平台,其背后实为一家深耕金融科技领域的公司。该平台依托母公司积累的大数据风控能力和线上化运营经验,构建了以小额信贷为核心的业务体系。值得注意的是,其业务模式与传统借贷平台存在显著差异,通过与多家持牌金融机构合作,将资金端与技术端进行深度耦合,形成独特的"技术+场景"双轮驱动架构。这种模式使分贷乐在用户获取成本和风险控制之间找到了平衡点,特别是在三四线城市市场展现出较强的渗透能力。
从产品设计维度观察,分贷乐的信贷服务呈现出鲜明的场景化特征。其核心产品线围绕电商消费、教育培训、医疗健康等高频刚需场景展开,通过嵌入合作方的业务流程,实现用户需求与资金供给的精准匹配。这种模式的优势在于能有效降低用户决策门槛,但同时也对平台的数据整合能力和反欺诈系统提出更高要求。值得注意的是,分贷乐在2022年上线的智能风控系统已能实现毫秒级授信决策,其核心算法模型经过超过200万条真实交易数据的训练,显著提升了风险识别的准确性。
行业分析显示,分贷乐在合规性建设方面投入力度较大。平台自成立以来持续优化业务流程,确保每笔贷款均符合《网络借贷信息中介机构业务活动管理暂行办法》的相关要求。其资金存管由持牌银行提供,信息披露系统覆盖贷前、贷中、贷后全流程,这种透明化运作在行业内属于较早实现的案例。不过,随着监管政策的持续收紧,平台在资本金补充和业务边界把控方面仍面临挑战,如何在合规框架内保持增长活力成为关键课题。
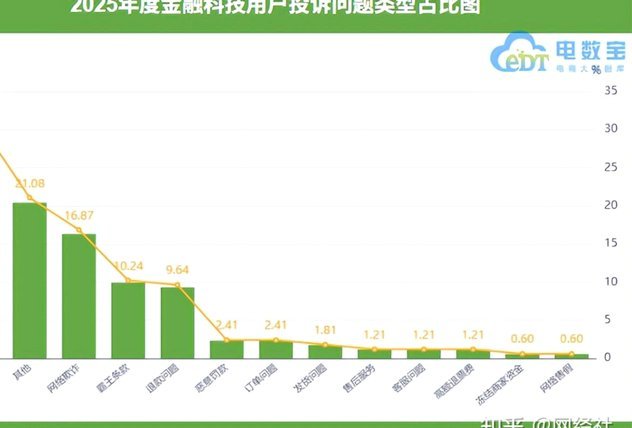
用户画像数据显示,分贷乐的主要客群集中在25-40岁之间,具有稳定收入但信用记录不完善的特征。平台通过引入非传统数据源(如社交行为、消费轨迹)构建的评分模型,有效拓展了服务半径。但这种依赖替代数据的风控方式也带来新的风险敞口,特别是在经济下行周期中可能面临更高的违约率。平台近年通过引入区块链技术进行数据存证,以及建立动态风险定价机制,试图缓解这一问题,但其效果仍需更多周期验证。
从行业竞争格局看,分贷乐正面临来自银行系金融科技子公司和持牌消费金融公司的双重挤压。前者凭借品牌优势和资金成本优势持续蚕食长尾市场,后者则通过场景生态构建形成竞争壁垒。在此背景下,分贷乐的差异化竞争策略聚焦于技术输出和生态协同,其自主研发的智能催收系统已实现催收成功率提升37%的成效。这种技术能力的积累,或将成为其在激烈竞争中突围的关键变量。
相关文章
羊小咩如何实现变现价值
“羊小咩变现”这个概念,远不止是简单的“羊”和“变现”的组合。它折射出当下内容创作生态下,价值创造的本质与挑战。在信息爆炸的时代,单纯的产出内容已经无法支撑长期运营和持续增长。 羊的变现,首先意味着需...
微信分付套的影响与还款方法
微信分付套的本质,已远超单纯的支付流程,它构建了一个基于社交关系的消费信贷闭环。当用户将分期付款功能嵌入日常的支付场景时,其实质操作已具备了金融信贷产品的属性。深入理解这一点,我们必须将微信分付套视为...
秒白焦虑:消费主义下的速效幻象
“秒白条吧”所折射的,远超于一个简单的线上信息聚合点,它构建了一个高度视觉化、即时反馈驱动的审美消费心理场域。这种对“秒白”的极度渴望,本质上是当代社会加速化进程与个人外貌管理焦虑的交汇点。人们在其中...
如何合理使用花呗
“套取花呗”这个词本身就蕴含着一种隐蔽的意味,它暗示了一种违背规则的行为。每个人都有自己的财务规划和风险承受能力,选择合适的借贷方式是明智的。但如果为了追求便利而采取手段规避平台审查,最终却落入债务陷...
花呗提现全攻略,稳赚技巧
花呗提现的核心逻辑在于将信用额度转化为可支配资金,但这一过程需遵循支付宝的规则体系。用户需通过绑定的银行卡或支付宝余额完成提现操作,系统会根据账户信用评分和历史行为判断是否允许提现。值得注意的是,提现...
表面简单,背后复杂
在追求效率与便捷的当代社会中,“简单”与“快捷”成为许多人梦寐以求的生活状态。然而,这种追求往往陷入一种表面化的陷阱。表面上的“简单”,实则可能隐藏着更为复杂的机制与依赖。比如,我们使用的智能手机,表...