美团分期乐:轻松“随手”消费工具
很多人第一次接触分期付款,往往是从购物场景里摸到的。手机、耳机、运动鞋,单价不高但需要周转一下,这时候分期乐就浮出水面了。它不像传统信贷那样让人联想到大额贷款和复杂的审批流程,更像是随手就能操作的一个消费工具——打开应用,选商品,填个额度,几天后资金就到账。这种低门槛的设计,让它迅速在年轻消费群体中扎下根来。
要搞清楚分期乐属于哪个平台,关键线索藏在它的母公司身上。分期乐隶属于美团,而美团近年来一直在向生活服务生态纵深拓展,金融板块自然也是其中一环。这并非偶然——美团手握海量用户数据和消费行为记录,风控模型天然具备优势。分期乐的诞生逻辑清晰:把日常高频的消费场景和信贷需求绑定,用已有的支付和数据基础设施支撑起来,而不是另起炉灶。
产品层面,分期乐的核心竞争力在于"轻"字。没有复杂的合同条款堆砌,也没有让人眼花缭乱的利率计算表,用户只需要关注两件事:额度够不够、还款方不方便。对于月收入在三四千到五六千的群体来说,这种设计恰好匹配他们的决策习惯——先享受再后付,心理上压力小很多。同时,分期乐支持线上申请、线下门店等多种渠道,覆盖面比纯线上的竞品更宽。
如果横向对比其他消费分期平台,差异点其实很明确。花呗和京东白条各有生态壁垒,但它们的用户画像偏成熟消费者;分期乐的定位则更下沉,瞄准的是对价格敏感但又需要信用工具的年轻人群。此外,部分竞品要求绑定银行卡或提供收入证明,而分期乐在准入环节相对宽松,这既是优势也是风险——门槛低意味着坏账率管控的难度更大,平台需要在用户体验和风险控制之间持续校准。
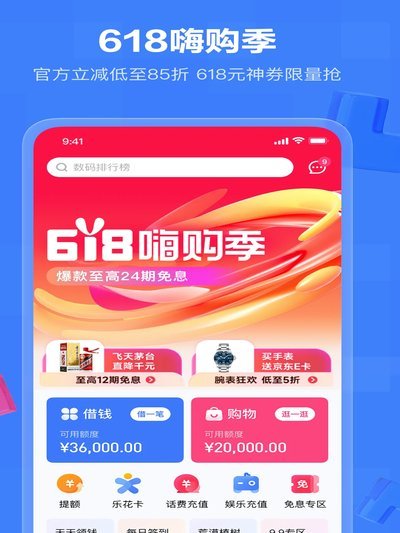
从数据表现来看,分期乐的用户留存率和复购率一直维持在较高水平。这说明产品设计确实击中了需求痛点:不是让人产生负债焦虑的工具,而是真正解决"当下想买但手头紧"这个普遍问题的方案。当然,任何信贷产品都不能脱离监管框架独立讨论,合规经营是底线,也是长期发展的前提。
归根结底,分期乐属于美团生态的一部分,它的存在反映了消费金融从单一借贷向场景化、碎片化方向演进的趋势。对于普通用户而言,选择哪款分期工具,本质上是在权衡额度灵活度、利率成本和品牌信任感三者之间的平衡。了解背后的平台归属,有助于建立更理性的决策框架——不是盲目跟风,而是基于自身实际需求做出判断。
相关文章
花呗即时到账,便捷生活
在数字经济蓬勃发展的今天,便捷的支付方式成为人们日常生活中的常态需求。其中,阿里巴巴旗下的“花呗秒到app”作为一款快速便捷的支付工具,近年来受到了广大消费者的青睐。这款应用通过简化支付流程,为用户提...
如何提高拿去花的额度
额度提升的本质是信用体系的动态博弈 额度调整并非简单的数字叠加,而是信用评估模型对用户行为的持续观测。银行或平台通过多维数据构建的风控系统,会实时分析用户的还款能力、消费频次、账单结构等变量。例如...
花呗分期套现平台暗藏风险
近年来,随着互联网金融产品普及程度的提升,“花呗分期套现平台”成为了一些人追求短期利益的方式。这种现象不仅反映了消费信贷市场的复杂性和多变性,也暴露了法律与监管之间的矛盾。通过深入剖析这些平台背后的运...
揭秘“羊小咩”催收电话的来源地
随着互联网金融的快速发展,催收电话成为许多人不愉快的记忆之一。其中,“羊小咩”这一名称近期被提及较多,其背后的催收电话引人关注。深入了解“羊小咩”的催收来源地有助于消费者了解相关背景信息,并采取相应的...
拍拍贷测评:真的靠谱吗?用过的人来聊聊真实体验
随着科技的不断发展,金融行业也在经历着深刻的变革。一款名为“拍拍贷”的新兴借款服务正在逐渐受到人们的关注。那么,这个服务真的有用吗?让我们从多个角度来探讨。 首先,拍拍贷作为一种人工智能驱动的金融...
美团月付提现背后的真相与生态秘密
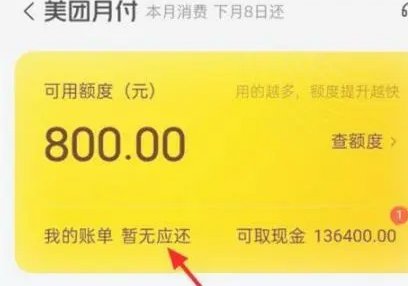
美团月付提现的去向问题,远非简单的资金流向那么简单。它更像是一幅复杂的生态系统图,涉及平台自身、商家、用户、支付渠道以及金融机构等多方参与,并且在其中,信息不对称、规则调整以及技术迭代都扮演着关键角色...