鹿优选借款4000,到底能到手多少钱?深扒到账真相
金融借贷的逻辑往往隐藏在“名义额度”与“实际到账”的落差之中。对于很多用户在搜索“鹿优选借4000到手多少”时,潜意识里预设的是申请额度即是可用资金,但真实的金融产品运作逻辑并非如此。在微贷类产品的运作模型中,4000元仅仅是一个信用额度的上限,而非最终注入你银行卡里的净值。由于金融机构需要覆盖获客成本、技术服务费以及风险准备金,这笔款项在进入账户前,往往会经历一个“预扣减”的过程。因此,试图通过申请额度来倒推可用资金,本质上是一种对金融成本结构的误读。
拆解这笔账单的核心,在于识别那些隐蔽的“减法项”。在借贷流程中,扣除项通常包括服务费、信息服务费或平台管理费。这些费用并非在还款期末才结算,而是在放款瞬间直接从4000元本金中划走。如果该产品的综合费率设定在较高的水平,那么用户实际能支配的现金流可能会缩减至3400元甚至更低。这种“先扣后发”的模式,虽然在账面上维持了名义本金的完整性,但在实质上却极大地抬高了用户的实际融资成本。理解这一点的关键,在于不要被那个“4000”的数字所迷惑,而要敏锐地观察扣款明细。
通过一个具体的数学模型来推演,假设该笔贷款的综合服务费率和管理费合计为10%,那么在扣除这400元的成本后,用户最终能拿到的实得金额仅为3600元。然而,用户在后续还款时,面临的利息计算基数往往依然是最初的4000元。这意味着,你虽然只拿到了3600元的资金使用权,却需要为4000元的本金支付利息,这种“利息差”正是导致很多借贷者感到还款压力远超预期的深层原因。计算到手金额时,必须将这种“名义本金”与“实得本金”之间的偏差纳入成本评估范畴。
这种信息不对称往往会造成一种“低月供”的错觉。很多平台通过分散还款期限,将看似微小的每日利息或每月分期,包装成极其轻松的还款压力,从而掩盖了年化利率(APR)的真实面目。当你关注“到手多少”时,如果忽略了年化利率的换算,单纯盯着到手金额的数字,很容易陷入“用高昂的利息置换短期流动性”的陷阱。真正的专业评估,不应仅仅纠结于那几百元的差额,而应将“实际到账金额”与“总还款金额”进行对比,算出真实的年化综合成本。
在面对此类小额信贷需求时,审慎的财务决策应当建立在对“真实成本”的穿透式理解之上。与其纠结于4000元能拿到多少,不如先核实合同中每一项费用的具体百分比,并尝试手动计算出如果借款周期为30天或90天,最终的总还款成本与到手资金的比例。这种基于数学逻辑而非情绪化预期的财务评估,能帮助你从“额度幻觉”中脱离出来,避免在看似轻盈的资金流动中,不知不觉地背负沉重的杠杆压力。
相关文章
便利卡包提现安全攻略
便利卡包提现的安全性,如同任何数字金融工具一样,取决于多重因素,并非简单地用“稳”或“不稳”概括。首先,需要明确的是,合法合规的便利卡包平台,在资金安全方面通常会采取多重保障措施,例如加密技术、风控体...
美团月付:提现现金的便利与风险
### 美团月付可取现金:便利与风险的双重解析 美团月付作为美团集团推出的信用支付工具,近年来在用户群体中的普及率迅速攀升。其核心功能之一便是“可取现金”,这一特性为用户提供了极大的灵活性。用户可以...
得物钱包提现时间如何?
在得物钱包的日常运转中,提现时间始终是用户最为关注的核心指标之一。这一指标看似简单,实则涉及平台资金流转效率、风险控制机制与用户体验之间的复杂平衡。从技术实现层面看,钱包提现过程包含资金验证、账户校验...
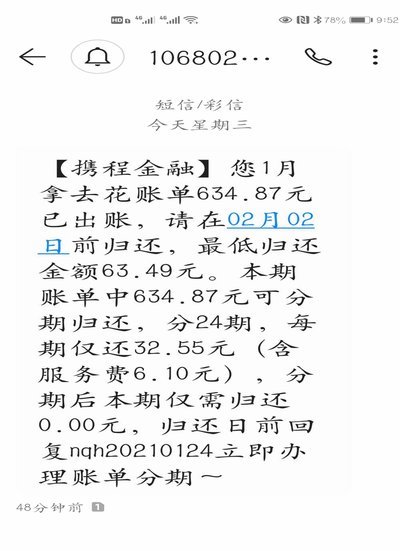
携程花套识别难题:秒拒背后的复杂性
“携程拿去花套出来 秒拒”这一现象,并非简单的“运气差”,而是携程自提花套后,实际交易流程的缺陷与潜在风险机制在细微之处暴露出的问题。行业内普遍认为,携程对“花套”交易的侦测能力已经相当成熟,但“秒拒...
分期乐额度能直接提现吗?
分期乐作为消费金融领域的典型代表,其额度体系本质上是基于用户信用评估的授信额度。从资金流视角观察,平台通过资金池为用户提供分期服务,但额度本身并非现金资产。用户若试图将额度转化为可提现资金,需穿透业务...
拍拍贷测评:真的靠谱吗?用过的人来聊聊真实体验
随着科技的不断发展,金融行业也在经历着深刻的变革。一款名为“拍拍贷”的新兴借款服务正在逐渐受到人们的关注。那么,这个服务真的有用吗?让我们从多个角度来探讨。 首先,拍拍贷作为一种人工智能驱动的金融...