花呗套现手续费揭秘
近年来,围绕花呗套现的手续费问题引发了广泛关注。这种现象的本质是通过非官方渠道绕过花呗正常的支付流程,以获取所谓的“额外收益”。表面上看,这似乎是一种薅平台羊毛的行为,但实际上涉及复杂的商业逻辑和金融风险。
从动机层面来看,参与套现的商家或个人往往抱着逐利的心态。他们试图利用花呗分期付款的特点,在表面完成交易的同时,实际获得现金返还或其他形式的利益。这种行为的本质是对支付规则的规避,背后反映了市场参与者对规则的博弈心态。
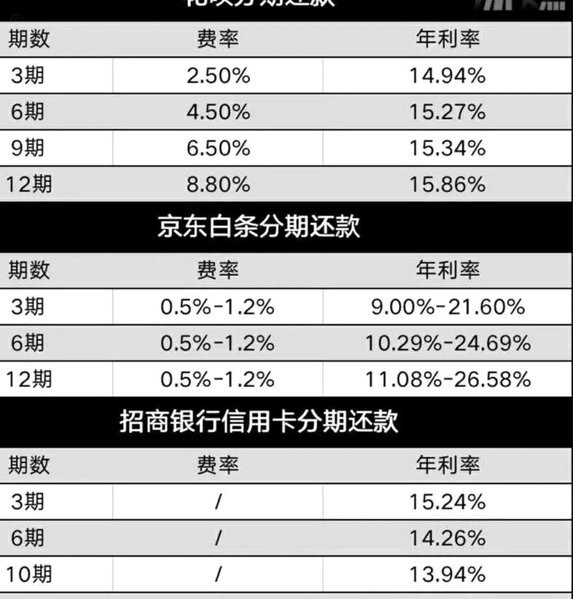
当前市场上,花呗套现的方式多种多样,包括虚假交易、循环套现等模式。这些操作手法虽然短期内看似有利可图,但其本质是扭曲了正常的商业秩序,破坏了平台的风控机制。更重要的是,这种行为往往伴随着较高的手续费成本,所谓的“收益”可能很快被各种费用抵消。
从风险角度分析,套现行为不仅会增加平台的运营成本,还可能导致金融安全隐患。花呗作为一项信用支付工具,其核心是控制风险和保障资金安全。一旦出现大规模套现,将会对整个系统的稳定运行构成威胁,最终损害所有参与者的利益。
值得注意的是,套现手续费问题的背后,折射出的是商家与消费者之间的博弈关系。一些商家为了吸引顾客,甚至主动提供套现便利,这种行为不仅违反了平台规则,还可能触犯相关法律法规。从长远来看,这种短期的商业策略必将损害企业的声誉和可持续发展能力。
综上所述,花呗套现手续费问题是一个复杂的金融现象,涉及道德、法律和经济等多重维度。参与者需要深刻认识到这种行为的潜在风险和长期危害,回归到合规经营和诚信交易的本质上来。只有这样,才能真正实现互利共赢的市场环境。
相关文章
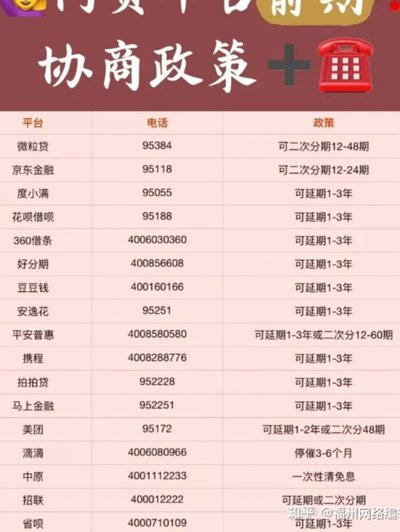
分期乐提现微信影响征信吗
分期乐作为校园分期平台,其提现功能与微信支付的关联性常被用户误解。实际上,平台提现操作本身并不直接触发征信上报机制。征信系统的核心在于记录借贷行为及还款记录,而提现属于资金流转环节,通常不会被纳入信用...
美团月付:提现现金的便利与风险
### 美团月付可取现金:便利与风险的双重解析 美团月付作为美团集团推出的信用支付工具,近年来在用户群体中的普及率迅速攀升。其核心功能之一便是“可取现金”,这一特性为用户提供了极大的灵活性。用户可以...
花呗套现8000元:手续费几何?
近年来,随着移动支付的普及和互联网金融的发展,诸如花呗这样的信用消费工具受到了广大消费者的青睐。然而,在享受便捷的同时,消费者对于使用过程中的各项费用,尤其是手续费的关注度也逐渐提高。“花呗套现800...
携程花套识别难题:秒拒背后的复杂性
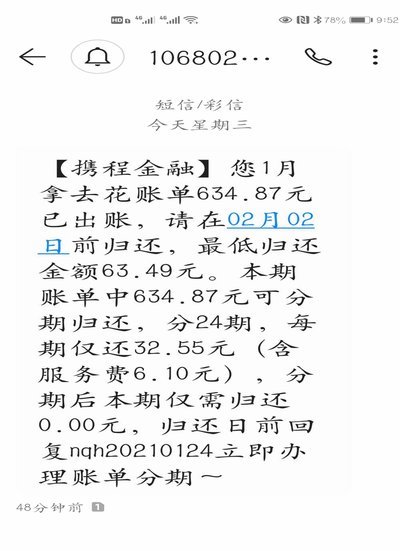
“携程拿去花套出来 秒拒”这一现象,并非简单的“运气差”,而是携程自提花套后,实际交易流程的缺陷与潜在风险机制在细微之处暴露出的问题。行业内普遍认为,携程对“花套”交易的侦测能力已经相当成熟,但“秒拒...
拼多多套现商家靠谱吗?深度揭秘其操作和风险
拼多多平台因其独特的社交电商模式吸引了大量用户和商家。近年来,“拼多多套现诚信商家”这一话题逐渐进入公众视野,引起了不少讨论和争议。所谓“套现”,通常是指通过特定方式从电商平台中获取现金收益的行为,在...
鹿优选额度如何快速提取
额度提取的本质是信用资源的动态调配,其核心逻辑建立在平台对用户资金流、消费行为及风险偏好的多维评估模型之上。鹿优选的额度体系并非简单的固定数值,而是通过算法持续迭代的弹性机制。当用户触发提取动作时,系...