携程拿去花取现分期可行吗
理解“携程拿去花取现可以分期么”这一问题,核心并非是一个简单的支付功能疑问,而是触及了旅行消费场景下的现金流管理、平台信贷模式以及消费金融风险边界。从专业角度拆解,我们不能简单给出“能”或“不能”的答案,必须深入分析其背后的金融结构。首先,我们必须明确“取现”行为本身就标志着这是一笔从平台向用户的信用透支,而非传统的零售支付结算。任何涉及透支或提前获取资金的行为,本质上已经脱离了商品交易的范畴,而进入了典型的消费信贷领域。因此,平台是否支持分期,完全取决于携程是否与合格的持牌金融机构(如银行或持牌消费金融公司)深度合作,以及该金融机构能否基于用户资质完成风控建模和授信额度审批。缺乏这套完整的金融基础设施支撑,任何“取现分期”的承诺都只是营销口号,而非可执行的支付流程。
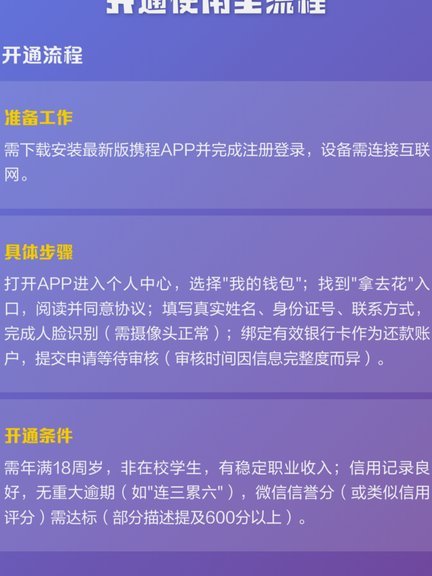
进一步深入分析其分期机制,关键在于界定其法律性质:它不是携程平台本身的促销活动,而是典型的“备用金贷款”或“账单循环信贷”。当分期化被启用,流程会从商家收款→平台结算,彻底转变为资金方→用户授信额度,用户则需承担相应的利息成本和手续费。从专业的风控视角来看,平台方介入的风险极高,因为一旦用户的消费行为与实际的偿还能力脱节,平台需承担的坏账风险骤增。因此,即便是支持分期的服务,其风控模型必然是复杂的、动态调整的,且往往会通过极严格的征信查询和多维度数据画像来评估用户的还款意愿和稳定性,用户体验的复杂性往往远超预期的便捷性。
从平台的商业生态构建角度审视,携程的策略是利用其海量的旅行消费场景数据,将用户信用数据进行打包和变现。当平台推出类似“拿去花取现”功能时,它并非直接承担资金成本,而是扮演了一个需求匹配和引导消费的枢纽。所谓的“分期”服务,实际上是平台与金融科技公司(FinTech)进行联动的结果。这背后是一个精密的金融服务链路:用户产生消费意向 $\rightarrow$ 平台触发信贷需求 $\rightarrow$ 平台调用金融伙伴的授信额度 $\rightarrow$ 金融伙伴进行风控决策 $\rightarrow$ 用户获得资金。这种模式极大地拓宽了平台的服务边界,但同时也意味着用户需警惕,任何看似免费的信贷通道背后,都必然存在以利息或服务费形式回馈的隐性成本。
对于普通消费者而言,理解其金融本质比纠结于“是否可分期”更为重要。如果将此操作定位为财务需求,那么最专业和稳健的解决路径永远是:提前进行资金规划,匹配消费场景,并在确需信贷支持时,主动通过持牌金融机构的官方渠道进行咨询和办理。过度依赖平台提供的“取现分期”服务,很容易导致消费行为脱离预算控制,形成“消费陷阱”。一个高级的旅行规划者,会将这视为一次预算调整而非现金收入补充。真正的智慧消费,要求我们在任何平台提供的便利支付功能前,都停下来审视自身财务结构,确保资金的周转节奏是自主可控的。
相关文章
分付套现秒回风险大吗?签约前必须知道的陷阱!
近年来,随着金融科技的发展,“分付”作为一种新型信用支付工具迅速兴起。然而,一些用户为了追求快速资金周转,在未充分了解风险的情况下选择“分付套现秒回”的方式,这背后隐藏着较高的法律与经济风险。 首...
花呗秒套有风险吗?
近期,“花呗秒套平台”成为了不少网友热议的话题。据市场观察和用户反馈,这类平台声称能够帮助用户快速获取花呗额度或服务,然而,实际上是否真的如宣传所称那样容易使用呢?我们从多个角度进行分析。 首先,从...
得物额度取现现金怎么用?实用技巧分享
近年来,电商平台和金融服务的融合不断深化,“得物”不仅作为一个潮流消费平台,还提供了一定额度的现金借款服务。然而,许多用户对于如何高效利用这些取现额度感到困惑。本文将探讨“得物额度取现 现金怎么用”的...
羊小咩能放款吗?深度解读借贷背后的四大风险点
羊小咩作为近年兴起的金融科技平台,其借贷能力本质上取决于其业务模式与合规框架的契合度。该平台通过大数据风控模型和用户信用画像构建借贷通道,但核心问题在于其是否具备金融监管部门的资质认证。在现行监管体系...
鹿优选额度取现:深度解析便捷金融服务的机制与风险
随着金融科技的迅猛发展,越来越多的生活场景被数字化和智能化覆盖,其中“鹿优选额度取现”便是互联网金融创新的一个缩影。作为一种新型的资金使用方式,“鹿优选额度取现”不仅简化了用户的资金管理流程,还提供了...
线上白条+线下体验:京东广州新店如何重塑消费场景
广州京东白条提,不仅仅是线上消费的便捷延伸,更预示着京东零售对线下布局的深耕与战略调整。以往京东在广州的扩张主要集中在仓储物流和自营品牌,以提升供应链效率和直接面向消费者为目标。然而,今年初悄然启动的...