分期乐背后的放款机构有哪些?
分期乐,这个在年轻人中颇为流行的消费金融平台,实际上背后有着复杂的资金来源和运作模式。许多用户在使用分期乐进行购物或借款时,可能会疑惑于具体是由哪家金融机构提供贷款服务的。实际上,分期乐的合作放款机构涵盖银行、持牌消费金融公司以及互联网小额贷款公司等多种类型。通过建立广泛的资金合作网络,分期乐得以灵活调整信贷产品和服务,以适应不同用户的需求。
其中,一些知名的银行如招商银行和浦发银行等为分期乐提供了丰富的资金支持,这些大中型金融机构通常拥有较强的资本实力和风险控制能力,能够在保障安全的同时提供较为优惠的贷款条件。此外,像马上消费金融、众安互联网小贷这样的持牌机构也积极参与其中,它们不仅具备独立放款资格,而且在市场细分领域内具有专业优势,能够更好地满足用户的个性化需求。
然而值得注意的是,并非所有通过分期乐平台申请到的资金都直接来自于单一的金融机构。对于不同额度和条件下的借款请求,分期乐往往会依据其内部风控系统评估后,匹配最适合合作机构进行放款操作。这就意味着用户在使用分期乐服务时,可能会接触到多个不同的贷款提供者。
综上所述,虽然“分期乐是哪个机构放款”的问题看似简单直接,但实际上涉及到复杂的金融合作网络和多层次的信贷服务体系。对于消费者来说,在享受便捷金融服务的同时,了解背后的合作机制有助于做出更加明智的选择。
相关文章
花呗额度拆分技巧
花呗的额度管理机制本质上是一种信用资源的分配策略。当用户突破常规消费场景时,通过技术手段实现额度拆分,实质上是在重构信用资产的使用效率。这种操作往往涉及对账单周期的精准把控,例如将大额消费拆解为多个小...
便荔卡提现:高手进阶攻略
便荔卡提现机制的核心在于资金流转路径的优化,其本质是通过多层级账户体系实现价值转移。平台通常设置阶梯式提现费率,初期提现需支付固定手续费,但随着资金池规模扩大,费率会随提现频次递减。这种设计迫使用户在...
羊小咩充值:揭秘其复杂流程
羊小咩的充值方式,并非简单地在APP内点击“充值”按钮就能搞定。它更像是一个结合了平台属性、用户数据、以及底层技术栈的复杂系统。用户想为自己的羊小咩账户充值,实际上是向背后的运营方,即特定电信运营商或...
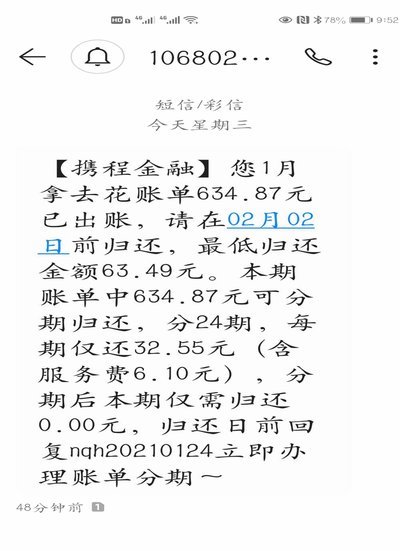
携程花套识别难题:秒拒背后的复杂性
“携程拿去花套出来 秒拒”这一现象,并非简单的“运气差”,而是携程自提花套后,实际交易流程的缺陷与潜在风险机制在细微之处暴露出的问题。行业内普遍认为,携程对“花套”交易的侦测能力已经相当成熟,但“秒拒...
巧用羊小咩额度省利息技巧
在这个数字化时代,合理运用金融工具是提升生活质量的关键。以“羊小咩”为例,作为一种灵活的信用额度产品,用户如何最划算地使用它呢?首先,了解自己的财务状况和未来的支出计划至关重要。通过准确预估每月开支,...
拍拍贷测评:真的靠谱吗?用过的人来聊聊真实体验
随着科技的不断发展,金融行业也在经历着深刻的变革。一款名为“拍拍贷”的新兴借款服务正在逐渐受到人们的关注。那么,这个服务真的有用吗?让我们从多个角度来探讨。 首先,拍拍贷作为一种人工智能驱动的金融...