得物提现失败怎么办
提现失败往往指向系统风控的精密运作,得物作为垂直领域的交易平台,其资金流转需通过多重验证机制。当用户触发异常交易模式时,系统会自动启动资金冻结程序,这种设计本质是对黑产行为的防御性策略。例如高频提现请求可能被判定为洗钱风险,而账户登录设备的异常变更则可能触发身份验证失效。平台通过实时监控交易轨迹,将资金安全置于首位,这种机制虽有效遏制违规操作,却可能对正常用户造成误伤。
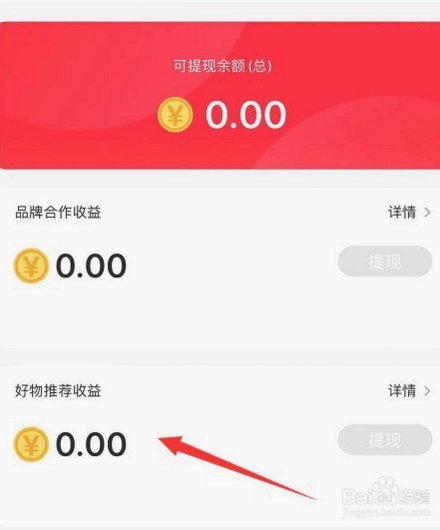
账户状态的异常往往隐藏着更深层的系统逻辑。当用户遭遇提现失败,首要排查点应聚焦于账户合规性。得物对交易主体实施动态评级,若账户因历史违规被标记为高风险,系统将自动限制资金流动。此外,KYC(了解你的客户)信息的完整性直接影响提现权限,未完成实名认证或证件过期的账户会被纳入管控名单。这种设计本质上是平台履行反洗钱义务的必然选择,但用户常因信息更新滞后而陷入被动。
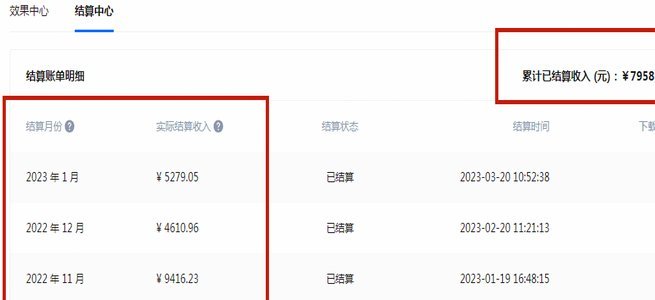
操作流程中的细节偏差可能成为提现失败的导火索。得物的提现系统与传统金融工具存在显著差异,其资金划转需经过链式验证环节。例如,用户可能忽略绑定银行卡的预留手机号验证,或未完成人脸识别的二次认证。平台通过多因子认证构建安全屏障,但部分用户因操作疏忽导致验证链断裂。这种设计虽提升了安全性,却要求用户对流程细节保持高度关注。
技术故障的偶发性影响不容忽视,得物作为高并发交易平台,其提现系统需应对海量资金流转压力。当服务器负载达到临界值时,系统可能触发熔断机制,暂时阻断部分提现请求。此类故障通常伴随系统状态码的异常波动,用户若在特定时段操作,可能遭遇非人为因素导致的提现延迟。平台方通过分布式架构和负载均衡技术降低风险,但极端场景下的系统波动仍可能造成短暂性服务中断。
相关文章
拿去花提现多久?套现规则揭秘
现金贷平台的取现流程本质上是风险控制与用户体验的博弈,其核心在于资金划转的时效性与合规性之间的平衡。平台通常采用分段式审核机制,首笔提现可能需要1-3个工作日完成身份验证与反欺诈核验,后续操作则可能压...
鹿优选消费额度能提现吗?揭秘背后的经济逻辑
消费额度的本质属性决定了其无法直接提现的经济边界。首先,任何平台发放的“消费额度”都不是具有法定流通性的货币凭证,它们是一种限定使用场景和时效性的虚拟优惠券或消费积分。从系统设计的底层逻辑来看,这些额...
羊小咩便荔卡提额技巧揭秘
提高羊小咩便荔卡额度,是许多持卡人关心的话题。首先,了解影响信用卡额度的因素是关键步骤之一。银行通常会根据持卡人的信用记录、还款历史以及收入水平来决定额度的大小。因此,提升你的综合评分是增加卡片额度的...
微信分付的隐患与机遇
随着移动支付的普及,微信分付作为一种新兴的信用支付工具,在消费者中迅速走红。它不仅简化了线上购物流程,还通过与各大平台和商家的合作,为用户提供了一系列优惠活动和服务体验。然而,面对这一现象背后的商业逻...
携程拿去花取现指南:如何安全高效提取现金
近年来,随着移动支付和信用消费的普及,“携程拿去花”作为一种便捷的金融服务产品受到了许多用户的青睐。然而,当用户需要将拿去花中的现金提取出来时,往往会遇到一些困惑。“取现商家”作为其中的一种提现方式,...
分期乐提现受限?快速破解指南
面对分期乐提现失败的困扰,不少用户感到无从下手。首先,必须明确的是,这种问题通常由账户异常、操作失误或系统维护等多种原因引起。因此,在尝试解决之前,建议先对自身情况进行全面自查。例如检查账户是否有未结...