美团月付:套现骗局揭秘
“美团月付套现骗局”并非一个新兴的现象,它实际上是网络诈骗手段的变异,利用了美团月付支付平台的便捷性和商家对收益的渴望,构建了一个看似合法、实则深层的骗局。这个骗局的核心在于,通过虚假渠道将商家的订单引导至特定的个人账户,然后以“代运营”、“代推广”等名义,收取月付费用。这些所谓的“运营者”或“推广者”通常在美团平台建立虚假的店铺,用大量的虚假流量进行“推广”,以吸引顾客下单,从而获得美团月付的收入。他们并非真的进行实际的运营或推广活动,而是简单地拿走了商家的钱,再将这些钱转移到自己的账户。这个模式的潜在风险在于,它依赖于对商家信任的利用,商家往往缺乏足够的风险意识,更倾向于相信通过美团月付获得的收入,导致资金被不法分子套取。更重要的是,这个操作本身就违反了美团平台的规则,美团自身也已经对此进行了打击,但由于涉及的链条庞大,且各环节人员复杂,使得清理难度极大。
要理解“美团月付套现骗局”的实质,需要认识到它与传统诈骗手段的本质区别。以往的诈骗通常集中在个人之间,而这个骗局则构建了一个“系统”,包括商家、中间商(操作者、推广者)以及可能存在的合作方。这个“系统”的运作依赖于对流量、对订单的虚假呈现,利用美团月付的便捷支付流程,让商家在不清楚情况的情况下,将资金转移到不法分子账户。更值得警惕的是,这个骗局往往会与一些看似正规的代运营、推广公司联系在一起,利用这些公司的名义,进一步迷惑商家,增加了被害者的风险。这种模式的优势在于其可复制性与可规模化,通过不断扩大操作范围,能够吸取大量的资金。因此,监管部门和美团平台需要更加积极地采取措施,例如加强对美团月付的审核,严厉打击虚假流量的生成与推广,以及对涉事商家的处罚,才能有效遏制这种骗局。
目前,揭露“美团月付套现骗局”的关键在于识别其运作模式的特点。核心在于,存在大量的“代运营”、“代推广”行为,这些行为的本质就是将商家的钱转移到不法分子账户。商家往往被告知通过这些渠道可以获得更高的收益,从而放松警惕。同时,这些“运营者”或“推广者”通常会利用虚假流量进行“推广”,以吸引顾客下单,从而获得美团月付的收入。消费者需要尤其警惕,不要轻易相信那些承诺“高收益”的代运营或推广服务,更要仔细核实商家的交易记录和收款方式,避免资金被误导。此外,美团平台也应该进一步加强对平台上的交易监管,建立完善的风险预警机制,及时发现和处理潜在的欺诈行为。
从长期来看,“美团月付套现骗局”的出现反映了当前网络交易环境中的一些问题。一方面,一些商家为了增加收入,缺乏风险意识,容易被虚假收益吸引;另一方面,一些平台也存在监管漏洞,未能有效防范这种欺诈行为。解决这个问题的关键在于,需要构建一个更加完善的网络交易监管体系,这需要政府、平台、商家和消费者共同努力。政府部门需要加强对网络交易的监管力度,完善相关法律法规,严厉打击欺诈行为;平台需要建立更加完善的交易审核机制,加强对平台的风险监控,及时发现和处理潜在的风险;商家需要提高警惕意识,加强对交易的核实,避免资金被误导。 只有通过全方位的努力,才能有效遏制“美团月付套现骗局”等网络诈骗行为,维护网络交易的健康发展。
相关文章
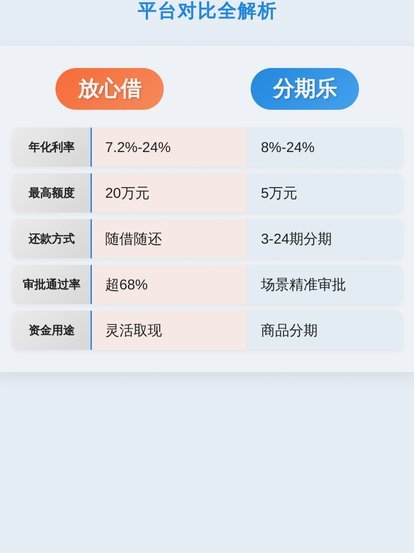
分期乐:能否称之为“大平台”?
要判断分期乐是否能被定性为“大平台”,我们首先必须界定现代数字经济体对一个“大平台”的标准。它绝不仅仅取决于用户体量或营收规模的单点指标,而更是一种综合能力的体系化呈现:包括生态构建能力、资金流动的穿...
7000元借款提现可行吗?
关于“便利卡包借钱7000能提现吗”的问题,首先需要明确的是,“便利卡包”并非一个具体的金融机构或借贷平台名称。在当前市场中,可能存在多个以类似命名的金融产品和服务,它们可能会提供借款功能,并允许借款...
如何提高羊小咩借款额度
面对消费金融产品如“羊小咩”的使用,用户常常会遇到出额度的问题。要了解“羊小咩”怎么出额度,我们首先需要深入理解这一平台背后的信用评估机制和授信模型。 在“羊小咩”系统中,用户的信用评分由多个因素共...
白条提现的钱,到底流向了哪里?(附资金路径图解)
白条取现的核心逻辑在于资金从虚拟账户向现实账户的转化路径。当用户通过花呗提现功能将额度转化为人民币时,系统会将资金划入绑定的银行卡账户。这一过程涉及支付宝与银行间的实时清算系统,通常在1-3个工作日内...
羊小咩能放款吗?深度解读借贷背后的四大风险点
羊小咩作为近年兴起的金融科技平台,其借贷能力本质上取决于其业务模式与合规框架的契合度。该平台通过大数据风控模型和用户信用画像构建借贷通道,但核心问题在于其是否具备金融监管部门的资质认证。在现行监管体系...
便荔卡包3万额度套现折扣揭秘
随着数字支付的普及和各类信用卡的推广,一些投机分子盯上了信用卡套现的漏洞,尤其是一些“便荔卡包”产品,因其提供的较高额度和便捷性,成为他们进行非法活动的靶点。 3万元的便荔卡包套现,其折扣率往往并非一...