羊小咩智能信用调整助力精准营销与风险控制
“羊小咩购物额度提取”并非单纯的技术操作,它代表了一种对用户行为、风险控制和营销策略的深刻理解。在传统电商模式下,商家往往依赖于粗放的信用评估,导致过度营销、不良贷款风险和用户体验下降。羊小咩的核心在于,通过对用户在平台上的消费习惯、交易频率、购买偏好、以及甚至社交关系网络进行多维度数据分析,构建了一个动态的、个性化的风险画像。这种画像并非简单地将用户划分为“高风险”或“低风险”,而是细分到多个层级,甚至可以识别出“潜在高风险”用户,并采取差异化的营销手段。例如,对一个偶尔高额消费、但活跃度较低的用户,可以给予较低的初始额度,并搭配小额优惠券,鼓励其更频繁的消费,从而建立更稳定的消费关系。同时,这个过程也允许平台更好地了解用户,并以此优化商品推荐和营销活动,提高转化率。关键在于,羊小咩不是简单地限制用户的消费,而是通过精细化的管理,引导用户做出更明智的消费选择,最终实现商家和用户双赢。
理解“羊小咩”的价值,首先要打破“额度”的传统认知。传统的额度设置往往是固定的,没有考虑到用户个体差异和风险特征。而“羊小咩”下的额度提取更像是一种动态的“信用调整”,它并非基于用户的历史交易记录,而是基于对用户行为的实时分析和预测。平台可以根据用户最新的消费行为,如近期购买的商品类别、支付方式、甚至浏览的商品页面,动态调整用户的额度上限。例如,用户近期频繁购买奢侈品,平台可以暂时降低其额度,警示其消费习惯,同时提供相应的产品推荐。反之,用户长期购买生活必需品,平台则可以适当提高其额度,鼓励其尝试更多高价值产品。这种动态调整不仅可以有效控制风险,还能提升用户体验,让用户感受到平台的真诚关怀和个性化服务。
技术的支撑,当然也至关重要。“羊小咩”的运作依赖于强大的数据挖掘和机器学习算法。平台收集的用户数据,包括交易数据、浏览数据、搜索数据、社交数据等等,都需要进行清洗、整理和分析。然后,利用算法模型,对这些数据进行特征提取、模式识别和预测,从而构建用户风险画像。在这个过程中,需要不断地优化算法模型,提高模型的准确性和效率。除了传统的机器学习算法,还可以利用深度学习技术,对用户行为进行更深层次的理解。例如,利用循环神经网络(RNN)分析用户的消费序列,预测其未来的消费行为;利用图神经网络(GNN)分析用户的社交关系网络,识别潜在的欺诈风险。更重要的是,需要建立完善的数据安全和隐私保护机制,确保用户数据的安全和合规使用。
最后,“羊小咩”的成功,也离不开其在营销策略上的运用。仅仅拥有强大的风险控制能力,还不足以提升用户的消费体验。羊小咩平台可以将额度提取与营销活动有机结合,实现精准营销。例如,对“潜在高风险”用户,可以发放更优惠的优惠券,鼓励其进行消费;对“高风险”用户,可以引导其参与平台的各种活动,如签到、评论、分享,增加其活跃度,从而降低其风险。同时,羊小咩平台可以根据用户的风险画像,推送个性化的营销信息,提高营销活动的转化率。更重要的是,羊小咩平台需要持续地与用户互动,了解用户需求,并根据用户反馈不断地优化平台策略,最终实现用户和平台的共赢。
相关文章
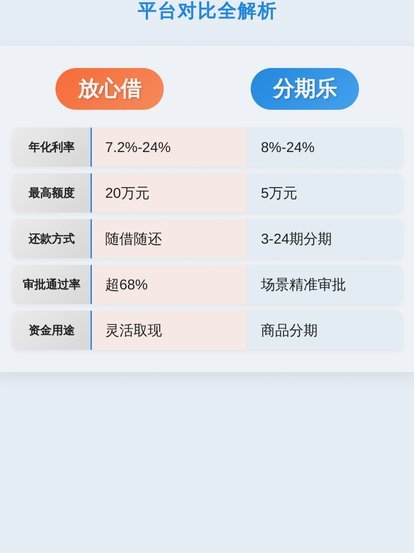
分期乐:能否称之为“大平台”?
要判断分期乐是否能被定性为“大平台”,我们首先必须界定现代数字经济体对一个“大平台”的标准。它绝不仅仅取决于用户体量或营收规模的单点指标,而更是一种综合能力的体系化呈现:包括生态构建能力、资金流动的穿...
天猫用花呗付款后,如何安全及时地进行还款?
天猫平台上的花呗服务为消费者提供了灵活的支付方式,但随之而来的是一系列关于如何有效管理账单和还款的问题。首先,理解什么是“花呗”,它是一种蚂蚁金服提供的虚拟信用卡产品,在天猫购物时可以先消费后付款,并...
分付套现秒回风险大吗?签约前必须知道的陷阱!
近年来,随着金融科技的发展,“分付”作为一种新型信用支付工具迅速兴起。然而,一些用户为了追求快速资金周转,在未充分了解风险的情况下选择“分付套现秒回”的方式,这背后隐藏着较高的法律与经济风险。 首...
得物月卡激活全攻略
得物月卡的激活流程需要精准匹配平台的技术逻辑。用户需在APP内完成手机号绑定后,通过「我的」-「会员中心」进入月卡页面,系统会自动推送激活入口。输入验证码时需注意时效性,通常为15分钟内有效,超时需重...
得物秒杀怎么玩
得物秒杀,听起来像一场拼搏与幸运的交织。它在得物平台上并非一个固定的区域,而是一种抢购机制,一种“限时抢购”的概念。它像一阵旋风,在平台上随机出现,带着火爆的热度,将用户们从沉静的浏览状态拉入狂热的状...
花呗套现:风险与真相
近年来,随着移动支付的普及,花呗作为一种便捷的信用消费工具,逐渐成为许多消费者生活中不可或缺的一部分。然而,在实际使用过程中,一些用户可能会产生“我想套花呗怎么套”的想法。这种想法的背后,往往隐藏着对...