花呗现象的系统性破解:从结构性矛盾到监管优化
“花呗现象”并非仅仅是支付工具的便捷问题,它代表着中国消费体系下的一种深刻结构性矛盾。单纯地将其归咎于年轻人过度消费或金融产品的风险意识不足,过于简化了复杂的原因。要消除这种现象,需要从更深层次的经济、社会和监管层面进行综合干预。首先,我们需要承认“花呗”的核心价值在于其对消费需求的极低门槛触达。通过额度灵活、无息分期等手段,它赋予了大量未成年人以及基础收入群体参与消费的能力,填补了传统金融服务供给的空白。这种便捷性在一定程度上刺激了消费需求,也加速了“好货不抢”的现象。但与此同时,缺乏有效约束机制的低门槛触达,客观上放大了部分人的过度消费行为,尤其是在社交媒体、直播等平台的影响下,形成了追逐潮流、盲目攀比的恶性循环。因此,仅仅依靠个人理性约束是难以奏效的。
其次,“花呗现象”的根源与中国经济发展模式本身息息相关。长期以来,中国的快速增长依赖于投资驱动和消费拉动。但这种模式在一定程度上忽视了居民储蓄意愿的提升,使得一部分人依赖于“花呗”等无息分期来维持消费水平。同时,由于缺乏有效的财富管理工具和风险意识教育,很多人将“花呗”视为一种“无成本”的资金来源,进一步加剧了过度消费的倾向。解决这个问题需要对中国经济发展模式进行长期的调整,鼓励多渠道的资金流入,提升居民的整体储蓄水平以及增强其金融风险意识。更重要的是,要推动构建一个更加健康的、可持续的消费生态系统,避免过度依赖单一的消费驱动力。
更为关键的是,需要加强对“花呗”等消费信贷产品的监管力度。目前,“花呗”在额度发放和风控体系方面存在诸多漏洞,导致一些用户过度依赖其提供的便利,并可能陷入债务困境。监管部门应加大对平台的风控能力建设投入,引入更先进的风险识别和评估技术,建立更加完善的信用监测机制。同时,要加强对消费信贷产品的宣传规范管理,明确告知借款人的潜在风险,避免利用低门槛触达来诱导用户过度消费。除了对平台的监管之外,还需要加强对用户的金融知识普及,提高其理性消费能力和风险意识。
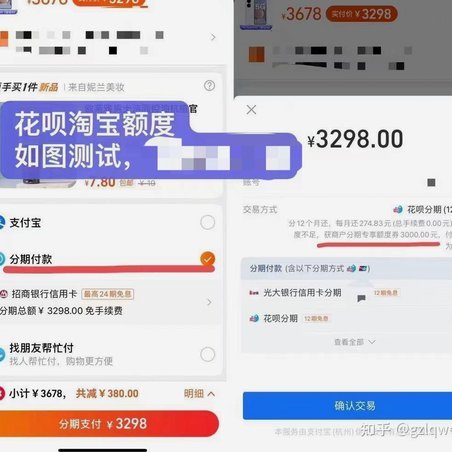
最后,“花呗现象”的消除需要建立多方协同治理体系。支付平台、金融机构、监管部门以及社会组织都需要承担起相应的责任。支付平台应积极承担社会责任,主动优化产品设计,减少过度消费的可能性。金融机构要加强对用户贷款的评估和风险控制,避免放贷过度。监管部门要完善相关政策法规,建立健全的监管机制,并加强跨部门协作,形成合力。同时,媒体、教育机构等社会力量也应积极参与到防范过度消费的宣传教育中,引导消费者树立正确的消费观。 这不仅仅是解决金融问题的过程,更是构建一个更加健康、可持续的社会发展战略的关键一步。
相关文章
急用5000元,安全借款渠道推荐
## 紧急所需5000元:多渠道评估与风险规避 当突发状况降临,急需5000元周转,许多人会第一时间思考借款渠道。传统的银行贷款,尤其是个人信用贷款,对资质要求较高,审批流程也较为漫长,很难满足“急...
携程“拿去花”提现全攻略
携程网的“拿去花”功能,作为其会员体系的一大亮点,旨在提升用户活跃度和忠诚度,但其提现机制却常常成为不少用户困惑的焦点。理解“拿去花”的提现流程,实际上是理解携程如何通过积分体系,引导用户参与消费、参...
鹿优选额度提现:不可行与原因
近年来,消费金融产品逐渐渗透到日常生活中,鹿优选作为一个提供消费贷款服务的平台,引起了消费者的广泛关注。关于鹿优选消费额度能否提现的问题,我们需要从多个角度进行分析。 首先,理解消费额度的概念是关键...
羊小咩便荔卡提额技巧揭秘
提高羊小咩便荔卡额度,是许多持卡人关心的话题。首先,了解影响信用卡额度的因素是关键步骤之一。银行通常会根据持卡人的信用记录、还款历史以及收入水平来决定额度的大小。因此,提升你的综合评分是增加卡片额度的...
分期乐的消费陷阱如何破解
分期模式的魅惑力并非来源于本金的低门槛,而是一种精密编排的心理消费幻象。它巧妙地将一次性的大额支出,切割成一系列可以被大脑接受的小块情绪波动。这种碎片化支付机制,完美地规避了原始购买冲动应有的心理抵抗...
花呗提现操作指南
花呗提现操作,看似简单,实则需要细致的理解和步骤,尤其要了解其背后的机制,避免因信息不对称而产生不必要的麻烦。花呗提现的核心在于其与银行卡之间的关联关系。花呗本身并非直接的资金账户,而是依托支付宝账户...