京东白条:套利还是稳健?
京东白条的本质,并非可自由周转的现金流,而是一套基于行为数据、算法模型构建的消费信用透支权。试图探寻“京东白条怎么提现套”的思路,本质上是在试图用传统金融逻辑去撬动一个纯粹的电商消费生态链。我们必须首先建立一个认知基点:白条的核心价值锚定于京东平台内的商品交易场景,它是一张生态内的“购买力凭证”,而非可兑换的通用货币。其最大操作空间,在于如何将这套信用额度,通过多次循环消费的艺术,达到最大化的购买周期覆盖,从而达成“资金链的延展”,而非单纯的“变现套利”。深入解析其循环机制,才能准确把握当前用户认知与平台设计之间的结构性错位。
深入研究白条的信用透支底层逻辑,会发现其难以像银行贷款那样实现直接、低成本的资金退出。提现套的灰色地带,往往集中在寻找“非商品交易”的兑换路径。但从专业的信用风险管理角度审视,任何脱离商品交易链条的变现尝试,都必然面临巨大的风控拦截。白条的每一次使用,实际上都在实时增加用户的“使用行为记录”和“债务权重”。这里的最大陷阱,在于用户将“使用额度”与“可变现资产”产生了混淆。每一次看似成功的套现行为,都在系统内部积累了更高的潜在清偿要求,降低了账户的长期可用信用权重,最终使整个信用循环体系陷入一个高成本、低周转率的负向循环。
从风险管理和复利思维角度切入,用户对“白条套现”的过度追求,往往暴露出一种典型的金融错位——即用短期、高息的消费信用,来弥补生活或投资中的结构性资金缺口。真正的高阶信用运用,从来不是将额度榨取到极限,而是构建一套精细化的“信用垫层”。专业的策略应着眼于“周期匹配”和“行为锚定”。例如,将白条的使用节点锚定于用户生命周期内确定的、大额且不可替代的刚需品(如电器升级、高价值服饰),使每次支取与明确的、有历史支撑的刚性消费需求挂钩。这种策略,能有效提高用户与京东生态的绑定度,从而维持白条信用额度的健康循环和持续可用性,实现信用资产的温和积累,而非激进的透支消耗。
若要实现白条信用资产的长期健康管理,唯一的出路并非反复尝试极限的变现,而是回归信用体系的初衷——即优质消费能力的信用认证。这要求用户将自身视为平台生态中的高效资源节点。核心思维的转变应是从“我如何把这个额度变成现金”到“我如何用这个额度购买到我现金支付后价值更高的商品”。例如,通过白条匹配那些需要高额信用背书的品牌日清场或特定活动,将实物商品作为最终的价值载体。这种实物资产的置换,不仅避开了系统风控对资金出逃的拦截,更构建了一个稳定的、低风险的消费闭环,最终使白条这张信用卡片,成为提升消费品质和管理生活现金流的专业工具,而非快速套现的金融工具。
相关文章
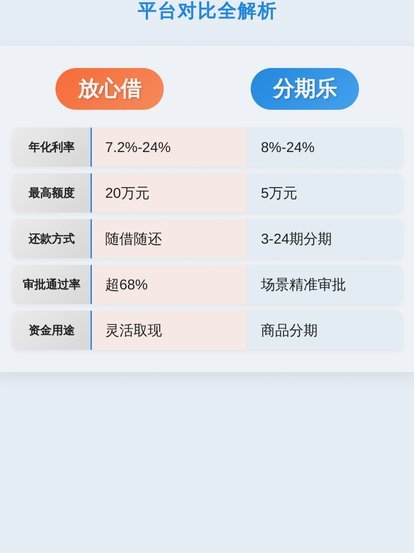
分期乐:能否称之为“大平台”?
要判断分期乐是否能被定性为“大平台”,我们首先必须界定现代数字经济体对一个“大平台”的标准。它绝不仅仅取决于用户体量或营收规模的单点指标,而更是一种综合能力的体系化呈现:包括生态构建能力、资金流动的穿...
携程花额度提现全攻略
携程拿去花额度的提现机制涉及复杂的信用评估与资金流转规则。用户需先确认账户是否已通过平台资质审核,系统会根据消费行为、信用记录等维度动态分配额度。实际提现前需核对额度状态,部分额度可能因风控策略临时冻...
美团月付套现:别信“简单”
美团月付套现的讨论,从本质上讲,是对平台支付结算流程和商业闭环的一次结构性透视。任何声称“最简单”的方法,都忽视了现代大型电商平台对于资金流、风险控制和合规性设下的多重防火墙。真正需要理解的,不是某个...
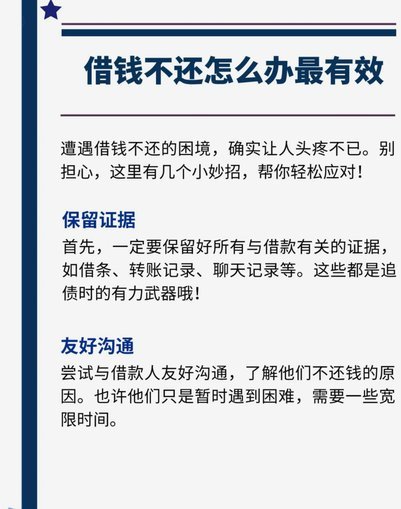
突发难贷钱?别慌,试试这些办法
面对突发的财务危机,许多人可能会感到束手无策,尤其是当传统贷款途径如银行和信用卡都无法满足紧急资金需求时。这时,人们往往陷入焦急与不安之中,不知如何是好。然而,在这种情况下,并非完全无路可走,关键在于...
如何将鹿优选额度提现至微信
“我的鹿优选额度怎么提现到微信”这个问题,看似简单,实则涉及多重因素,需要细致理解才能高效解决。这不仅仅是简单的资金转账,更是对用户体验、风控机制、以及平台运营策略的反映。鹿优选作为一款聚合理财产品,...
羊小咩能放款吗?深度解读借贷背后的四大风险点
羊小咩作为近年兴起的金融科技平台,其借贷能力本质上取决于其业务模式与合规框架的契合度。该平台通过大数据风控模型和用户信用画像构建借贷通道,但核心问题在于其是否具备金融监管部门的资质认证。在现行监管体系...