网贷崩盘潮:一次泡沫破裂下的系统性风险重审
网贷平台的崩塌,本质上揭示了一个金融结构性缺陷:过度依赖杠杆和信息不对称的信贷扩张模式。当平台所谓的“还款能力”彻底枯竭,指的已经不仅仅是单纯的资金周转困难,而是一整个庞氏结构性泡沫破裂的信号。其深层逻辑在于,许多网络借贷平台未能建立起可持续的盈利模型,转而采取了靠新资金持续输血、掩盖不良资产增量的虚假循环。这种运作机制将风险的消化责任,从平台自身的经营能力,转移到了整个互联资金流和普通借款人群的信心资本之上。一旦资金链断裂,表面上的停摆只是表象,核心问题是底层资产泡沫的迅速化解,这极大地考验了监管体系对非银行金融机构风险监测的穿透力,远超出了单纯的财务指标监管。
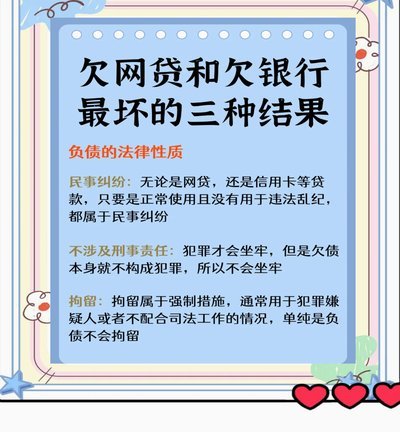
平台无法履约引发的系统性风险,远远超出了借贷合同的法律范畴。它首先破坏了市场对信用体系的基本信任,使得未来任何形式的民间借贷都笼罩在一层不确定性的阴影之下。对于个人而言,不仅面临巨额的债务压力,更可能遭遇数据隐私被滥用、个人信用记录被恶意写入的二次伤害。从宏观角度看,大量的资金流向投机性过强的非规范平台,扭曲了实体经济的真实信贷需求,造成了资本效率的极大低下。解决这一问题,绝非简单地要求平台“自救”或等待监管出手,而是需要对整个金融信贷流程建立一套更透明、更具抗冲击性的安全垫。
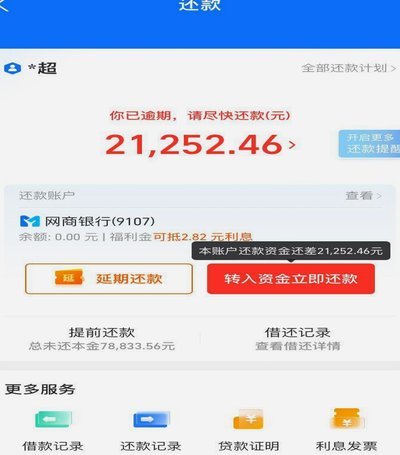
要真正化解这类风险,必须重构信贷生态的护城河。仅仅依靠事后监管惩戒是治标不治本的,必须从源头上重设准入门槛和退出机制。首先,对所有提供信贷服务的第三方主体,必须强制执行与其规模匹配的、实时的、独立的资本充足率和风险准备金要求。其次,核心在于构建一个覆盖全生命周期的、统一的个人信用画像体系,让借贷决策回归到真实风险评估,而非依靠复杂的营销话术和高压的推广手段。只有当信贷服务的供给侧,能够从“逐利扩张”的投机行为,回归到“稳健匹配”的价值输出时,才能构建起一个真正耐受崩塌的、健康的信贷结构。
最终,解决“还不起”这一困境,需要的不仅是资金的注入,更是社会合力的重塑。这涉及法律体系必须升级其破产清算机制,让不良资产的处置流程公开透明,避免碎片化、非法的清算行为损害债权人的利益。同时,对于消费者教育的重视程度必须提升至前所未有的高度,让借款人能够清晰认知自身所从事的交易是“消费贷款”还是“高风险套利行为”。只有让市场主体真正建立起对风险和规则的深刻敬畏,将金融参与行为进行理性化约束,才能有效阻止未来类似的高度杠杆金融游戏再度上演,从而真正实现金融健康的良性循环。
相关文章
携程拿去花背后的科技公司
携程拿去花背后的公司:蚂蚁集团的金融科技布局 携程作为中国领先的在线旅行服务平台,其业务早已超越了简单的机票酒店预订。拿去花这一功能,看似是携程提供的一种支付便利,实则背后牵涉的是中国金融科技行业...
分期乐额度提现全攻略
分期乐作为一款便捷的分期消费平台,近年来受到广大用户的青睐。然而,许多用户在使用过程中可能会遇到一个问题:如何将账户中的可用额度转化为现金?这种需求通常源于突发资金需求或优化个人财务结构的考虑。本文将...
羊小咩借款额度怎么查?
羊小咩,作为近年来备受欢迎的金融科技平台,为用户提供了一系列便捷的借款服务。然而,许多借款用户常常会疑惑:羊小咩的借款额度究竟是如何决定的? 借款额度并非一成不变的数字,而是由平台根据用户的综合信用...
欠债逾期了怎么办
面对逾期还款的困境,许多人都会感到焦虑和无助。首先,明确自己的财务状况是解决问题的第一步。通过制定详细的收支表单,了解自己每个月的具体收入与支出,找到可调整的空间,比如减少非必要开支、增加兼职收入等。...
如何提高拿去花的额度
额度提升的本质是信用体系的动态博弈 额度调整并非简单的数字叠加,而是信用评估模型对用户行为的持续观测。银行或平台通过多维数据构建的风控系统,会实时分析用户的还款能力、消费频次、账单结构等变量。例如...
分期乐提现受限?快速破解指南
面对分期乐提现失败的困扰,不少用户感到无从下手。首先,必须明确的是,这种问题通常由账户异常、操作失误或系统维护等多种原因引起。因此,在尝试解决之前,建议先对自身情况进行全面自查。例如检查账户是否有未结...