得物APP余额提现后怎么合理使用
从虚拟生态中的“应用余额”转化为银行卡上的实物资金,其本质意义早已超越了简单的消费行为。这笔金钱的退出,代表着资金从一个高粘性的娱乐化消费场景(如得物平台)回归到自由流转的宏观经济轨道。使用者必须将思维从“赚取折扣”的消费心态,切换至“配置资源”的资本视角。这意味着,提现后资金的首要用途绝非即时冲动消费。更准确地说,你需要构建一个资金分配模型,首先评估现金流的刚性需求,例如预存应急金、偿还高息负债,这才是资金退出后最符合理性经济学原则的初始动作。只有完成这一层财务结构的重塑,才能确保这笔资金真正成为增强个人财务韧性的可靠支撑,而非仅仅停留在衣橱的装饰性支出。
将提现资金导向体验经济而非物品本身,是提升消费价值密度的关键策略。如果必须用于“变现”或回馈消费习惯,那么重点应该转移到构建高回报率的个人生活体验上。这可能包括投资于提升职业技能的专业课程、购买能长期增值资产的实物(如经典款配饰而非潮流快消品),或者规划一次能够改变心智模式的跨地域学习之旅。这类支出的核心回报点,在于其对个人知识体系的迭代升级,这种非物质的、沉淀型的回报,远高于一次性购买的时尚刺激。将得物App积累的消费动力,转化为对自我成长的驱动力,完成了从“消费品拥有者”到“自我价值投资人”的身份跃升。
从更宏观的资产配置角度来看,这笔退出资金应该参与到个人整体财务组合的优化。如果当前消费习惯已经造成了较高的现金支出频率,利用这笔提现资金建立“隔离预算”机制至关重要。这意味着将其划分为三个部分:短期流动资金(生活开支)、中期储蓄资金(旅行或大额购买)、和长期投资资金(如基金或年化收益产品)。通过这种强约束的分配模型,可以有效抵消消费过度带来的财务焦虑,避免资金被冲动消费所消耗。这不仅仅是“花钱”,而是在进行一次基于心理学和金融学的自律性投资,确保每一分钱的支出都与个人的长期人生规划高度匹配。
究极的应用场景,是将这笔钱作为启动新的收入来源的本金。无论是尝试副业创业的初始资金,还是投入时间精力去学习一项能变现的技能所需要的培训费用,这笔资金的用途都应指向“创造价值”。如果将得物平台积累的资金仅仅用于循环消费,其带来的价值是有限的且易耗散的。但若将其视为一笔Seed Money(种子资金),投入到个人能力或小规模业务探索中,则其边际效益呈几何级增长。这种转变的认知,标志着你已经不再将自身视为一个单纯的“消费者”,而是升级为一个积极的“资源配置者”和“价值创造者”。
相关文章
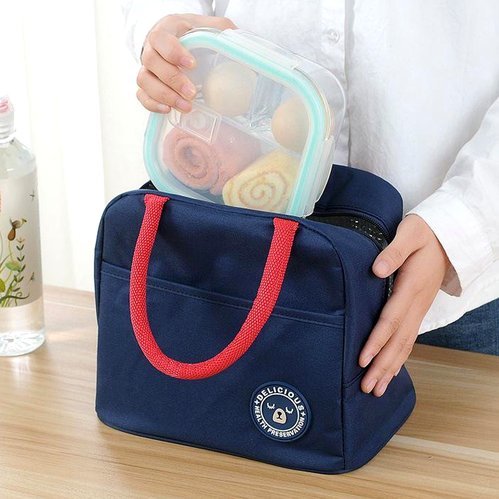
便荔卡包:轻盈收纳新选择
便荔卡包自问世以来,凭借其小巧的体积和轻盈的设计,在日常生活中迅速占据了重要地位。它的设计灵感来源于人们对于便捷携带物品的需求日益增加,尤其是在电子支付普及的时代背景下,传统的实体钱包逐渐被淘汰,取而...
如何将鹿优选额度提现至微信
“我的鹿优选额度怎么提现到微信”这个问题,看似简单,实则涉及多重因素,需要细致理解才能高效解决。这不仅仅是简单的资金转账,更是对用户体验、风控机制、以及平台运营策略的反映。鹿优选作为一款聚合理财产品,...
便荔卡套现背后的秘密技术与风险防范
便荔卡作为一种预付卡产品,其核心价值在于通过绑定特定消费场景实现资金流转。从技术逻辑看,卡内余额的提取路径依赖于商户结算系统与支付通道的对接规则。若存在系统漏洞或接口协议的松散约束,理论上可能通过异常...
花呗额度提升技巧
花呗作为支付宝生态中的消费信贷工具,其使用逻辑本质上是基于用户信用评估的动态授信机制。从技术层面观察,系统通过多维数据模型对用户进行风险定价,包括但不限于消费频率、还款能力、账户活跃度等参数。值得注意...
超市分付:套现风险几何?
“分付”的模式,通常指的是通过第三方平台,将一笔大额消费拆分成多笔小额支付,实现间接支付或分期付款。这种模式在日常消费场景中越来越流行,尤其是在一些高消费场景,例如奢侈品、高端餐饮、甚至部分超市购物。...
花呗套现风险警示
# 花呗套现:信用额度的暗箱操作与风险边界 花呗的本质是消费信贷,而套现则是将这一信用额度转化为实际资金的操作。表面上,套现是用户对信用工具的深度使用,但其背后隐藏着资金流转的隐蔽性和法律边界。许多...